چشمانداز بازار و زنجیره ارزش فولاد
راهنمای روایی سرمایهگذار برای شناخت زنجیره فولاد، مدلهای سرمایهگذاری، واقعیت بازار ایران و تشخیص فرصت پیش از انتخاب محصول و فناوری.
- 1 چشمانداز بازار و زنجیره ارزش فولاد
- 2 انتخاب محصول و ظرفیت مناسب
- 3 مکانیابی، خوراک و زیرساختهای پروژه
- 4 مجوزها، الزامات قانونی و محیطزیستی
- 5 تأمین مالی و مدل اقتصادی پروژه
- 6 انتخاب فناوری، طراحی و مهندسی
- 7 انتخاب تجهیزات، سازندگان و پیمانکاران
- 8 برنامهریزی اجرا، کنترل پروژه و راهاندازی
- 9 تأمین پایدار مواد اولیه، انرژی و نیروی انسانی
- 10 بهرهبرداری، نگهداری، کیفیت و بهرهوری
- 11 فروش، توسعه بازار و آینده کارخانه فولاد در ایران
صنعت فولاد از دور، صنعتی ساده و قابلفهم به نظر میرسد: سنگآهن از معدن استخراج میشود، در کارخانه به فولاد تبدیل میشود و در نهایت به شکل میلگرد، ورق، تیرآهن یا لوله به فروش میرسد. همین تصویر ساده باعث میشود بعضی سرمایهگذاران تصور کنند کافی است یک محصول پرفروش انتخاب کنند، زمینی بخرند، تجهیزات سفارش دهند و منتظر بازگشت سرمایه بمانند.
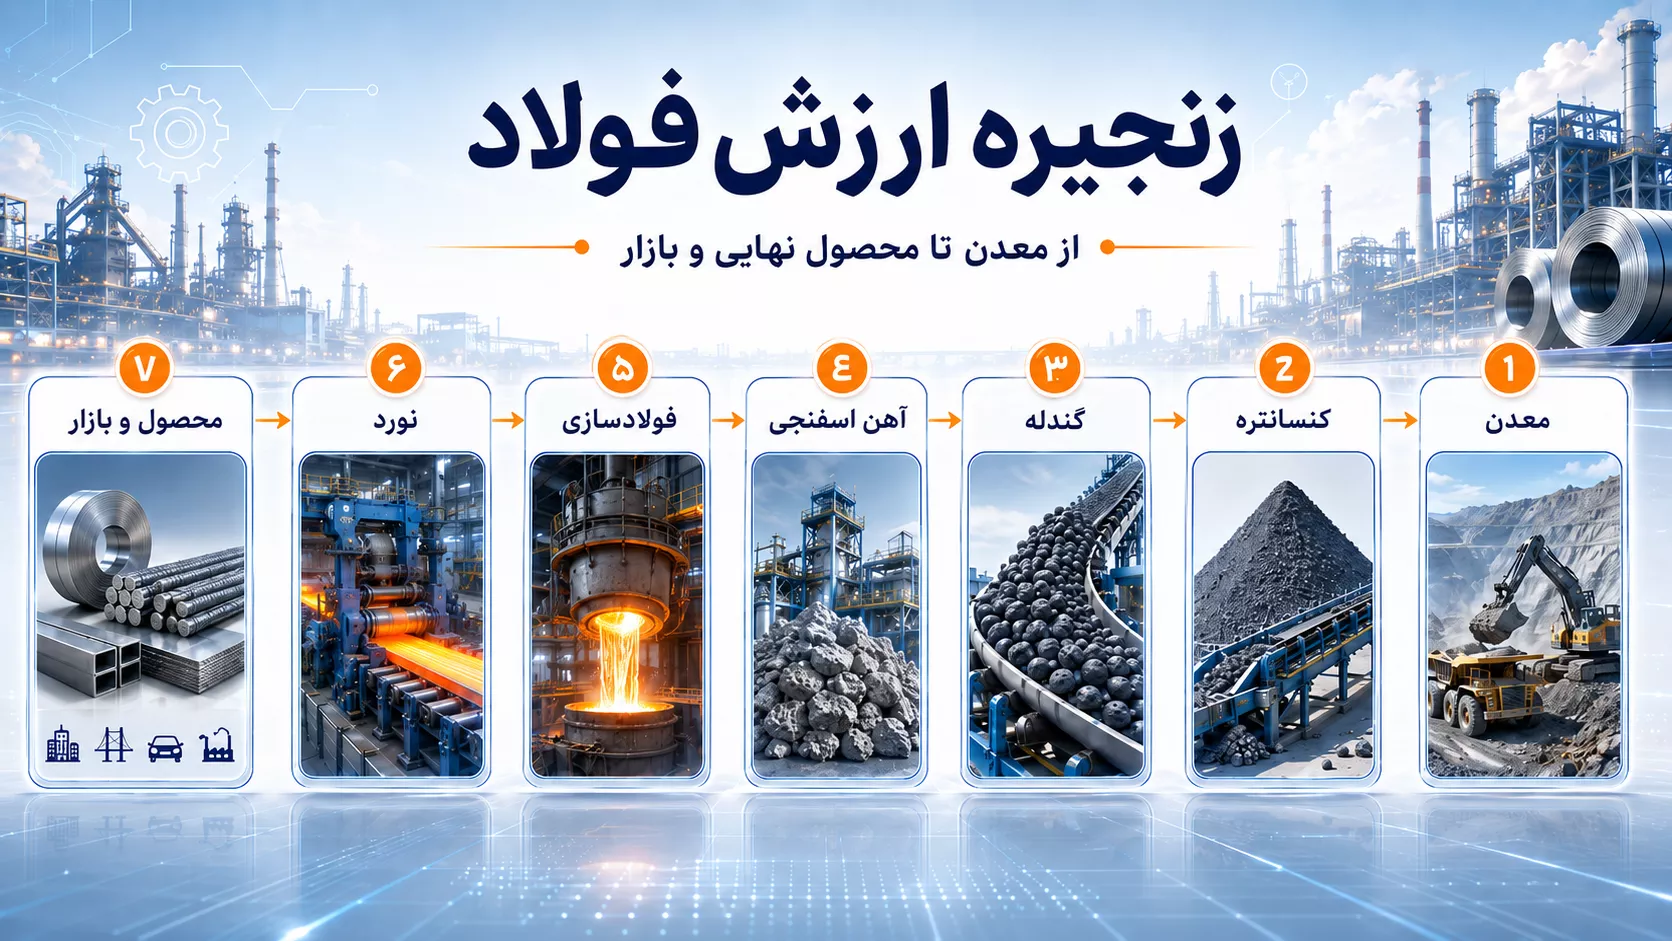
اما فولاد یک محصول واحد و حتی یک بازار واحد نیست. زنجیرهای طولانی از معدن، کنسانتره، گندله، آهن اسفنجی، فولادسازی، ریختهگری و نورد است که هر حلقه آن اقتصاد، فناوری، مشتری، مواد اولیه و ریسکهای خاص خود را دارد. یک پروژه ممکن است از نظر مهندسی کاملاً قابل اجرا باشد، اما به دلیل انتخاب محصول عمومی، فاصله زیاد از خوراک، محدودیت انرژی یا نبود بازار مطمئن، هیچگاه به بازده مورد انتظار نرسد.
نخستین وظیفه سرمایهگذار این نیست که درباره نوع کوره یا سازنده تجهیزات تصمیم بگیرد. او ابتدا باید بفهمد در کدام بخش از زنجیره فولاد میتواند مزیتی واقعی، پایدار و قابل دفاع ایجاد کند.
فولاد یک صنعت نیست؛ مجموعهای از کسبوکارهای متفاوت است
میان مالک یک معدن سنگآهن، تولیدکننده گندله، واحد احیای مستقیم، فولادساز، نوردکار و سازنده قطعات فولادی شباهتهایی وجود دارد، اما مدل کسبوکار آنها یکسان نیست. ماده اولیه، مشتری، میزان سرمایهگذاری، حساسیت به انرژی و شیوه ایجاد ارزش در هرکدام متفاوت است.
سرمایهگذاری در معدن بیشتر به کیفیت و اندازه ذخیره، نسبت باطله، هزینه استخراج و فاصله حمل وابسته است. در گندلهسازی، کیفیت کنسانتره، بنتونیت، آهک، استحکام گندله و قابلیت آن برای استفاده در واحد احیای مستقیم اهمیت پیدا میکند. در فولادسازی، ترکیب آهن اسفنجی و قراضه، توان برق، مصرف الکترود، کیفیت نسوز، اکسیژن، سربارهسازی و کنترل متالورژی تعیینکننده هستند. در نورد نیز بازار محصول، ابعاد، تلرانس، کیفیت سطح، خواص مکانیکی و قابلیت تحویل به مشتری اهمیت بیشتری پیدا میکند.
زنجیره ارزش فولاد از کجا آغاز میشود؟
معدن و استخراج سنگآهن
نقطه آغاز زنجیره، ذخیره معدنی است؛ اما هر ذخیره سنگآهن به یک کسبوکار اقتصادی تبدیل نمیشود. عیار آهن، میزان فسفر و گوگرد، نوع کانی، سختی سنگ، نسبت باطلهبرداری، امکان پرعیارسازی و فاصله تا کارخانه فرآوری روی اقتصاد معدن اثر میگذارند.
یک معدن دورافتاده با ذخیره بزرگ ممکن است روی کاغذ جذاب باشد، اما هزینه ایجاد جاده، تأمین آب، برق، باطلهبرداری و حمل محصول میتواند مزیت آن را از بین ببرد. از طرف دیگر، معدنی با ذخیره کوچکتر اما نزدیک به زیرساخت و مشتری ممکن است بازده عملیاتی بهتری داشته باشد.
کنسانتره؛ تبدیل سنگ معدن به خوراک قابل استفاده
سنگ استخراجشده معمولاً بهصورت مستقیم وارد کوره نمیشود. پس از خردایش و آسیاب، کانیهای آهن از باطله جدا میشوند و محصولی با عیار بالاتر به نام کنسانتره تولید میشود. بازیابی آهن، دانهبندی، رطوبت، سیلیس، آلومینا، فسفر و گوگرد از مشخصههای مهم کنسانتره هستند.
واحد کنسانتره بدون دسترسی مطمئن به معدن، ممکن است برای تأمین سنگآهن با رقابت شدید روبهرو شود. بنابراین سرمایهگذاری مستقل در فرآوری، زمانی معنا پیدا میکند که خوراک آن از نظر مقدار، کیفیت، قیمت و طول عمر پروژه تثبیت شده باشد.
گندله؛ حلقهای که کیفیت آن تا فولادسازی ادامه پیدا میکند
کنسانتره بسیار ریزدانه است و برای استفاده در بسیاری از فرایندهای احیا باید به گندله تبدیل شود. در گندلهسازی، کنسانتره با موادی مانند بنتونیت و در بعضی طرحها آهک یا دولومیت مخلوط، گلولهسازی و سپس در کوره پخته میشود.
گندله فقط یک گلوله سنگآهن نیست. استحکام فشاری، مقاومت در برابر سایش، میزان نرمه، تخلخل، احیاپذیری، تورم و رفتار آن در کوره احیا بر ظرفیت و پایداری واحد آهن اسفنجی اثر میگذارند. گندلهای که در حملونقل خرد میشود یا در زمان احیا رفتار نامناسب دارد، میتواند افت فشار بستر، کاهش ظرفیت و افزایش مصرف انرژی ایجاد کند.
احیای مستقیم؛ تولید آهن اسفنجی و HBI
در مسیر متداول احیای مستقیم، اکسیژن موجود در اکسیدهای آهن بدون ذوب کامل از گندله جدا میشود و آهن اسفنجی یا DRI به دست میآید. آهن اسفنجی معمولاً خوراک کوره قوس الکتریکی است.
درصد متالیزاسیون، کربن، مقدار Gangue، میزان نرمه و دمای آهن اسفنجی هنگام شارژ، روی عملکرد کوره قوس اثر دارند. آهن اسفنجی با متالیزاسیون پایین یا مواد باطله بیشتر، میتواند مصرف برق، مقدار سرباره، مصرف آهک و افت فلزی را افزایش دهد.
آهن اسفنجی به دلیل ساختار متخلخل خود در برابر اکسیدشدن مجدد و گرمشدن حساس است. برای حمل دریایی یا مسافتهای طولانی، میتوان آن را به شکل بریکت گرم یا HBI متراکم کرد. بنابراین بازار HBI با بازار آهن اسفنجی معمولی یکسان نیست و مکان مناسب تولید آن نیز ممکن است متفاوت باشد.
فولادسازی؛ جایی که آهن به فولاد مهندسیشده تبدیل میشود
در ایران بخش بزرگی از تولید فولاد بر پایه احیای مستقیم و کوره قوس الکتریکی شکل گرفته است. در کوره قوس، آهن اسفنجی، قراضه و مواد کمکی ذوب میشوند. اکسیژن، کربن تزریقی و سرباره پفکی میتوانند در تأمین انرژی شیمیایی و حفاظت از نسوز نقش داشته باشند.
خروجی کوره قوس هنوز الزاماً برای ریختهگری آماده نیست. در کوره پاتیلی، ترکیب شیمیایی، دما و میزان گوگرد تنظیم میشود و فروآلیاژهایی مانند فرومنگنز، فروسیلیس یا فروکروم براساس گرید محصول اضافه میشوند. برای بعضی فولادهای کیفی، عملیات خلأ، همزدن آرگون یا کنترل دقیقتر آخالها لازم است.
همینجا تفاوت میان تولید «یک تن فولاد عمومی» و «یک تن فولاد کیفی» آشکار میشود. محصول کیفی تنها به تجهیزات بیشتر نیاز ندارد؛ مواد اولیه کنترلشده، دانش متالورژی، آزمایشگاه معتبر، انضباط عملیاتی و ثبات فرایند نیز ضروری است.
ریختهگری مداوم؛ بیلت، بلوم و اسلب یک محصول نیستند
فولاد مذاب پس از پالایش، در ماشین ریختهگری مداوم به محصول نیمهنهایی تبدیل میشود. شکل و ابعاد این محصول، مسیر پاییندست کارخانه را تعیین میکند.
- بیلت: مقطع کوچکتر و معمولاً خوراک تولید میلگرد، مفتول، نبشی و مقاطع سبک است.
- بلوم: مقطع بزرگتر دارد و برای تیرآهن، ریل، مقاطع سنگین، لوله بدون درز یا بعضی قطعات فورج مناسبتر است.
- اسلب: مقطع تخت و پهن است و خوراک خطوط نورد ورق به شمار میرود.
انتخاب ماشین ریختهگری نباید مستقل از محصول نهایی انجام شود. شعاع ماشین، تعداد Strand، ابعاد قالب، سرعت ریختهگری، طول متالورژیکی، سیستم خنککاری ثانویه و کیفیت برش باید با گرید و ابعاد محصول آینده هماهنگ باشند.
نورد و تکمیل محصول
محصول نیمهنهایی در نورد گرم یا خطوط تکمیلی به محصول قابل فروش تبدیل میشود. نورد محصولات طویل مانند میلگرد، مفتول و تیرآهن با نورد محصولات تخت مانند ورق گرم، ورق سرد یا ورق پوششدار تفاوت بنیادی دارد.
در میلگرد، کنترل وزن واحد طول، قطر، خواص مکانیکی، آج و سرعت خنککاری اهمیت دارد. در وایرراد، کیفیت سطح، دکربورهشدن، یکنواختی کلاف و قابلیت کشش برای مشتری تعیینکننده است. در ورق گرم، ضخامت، عرض، Crown، Flatness، کیفیت سطح و خواص مکانیکی اهمیت پیدا میکنند. در نورد سرد و پوششدهی، کوچکترین عیب سطحی میتواند محصول را برای بازار خودرو یا لوازم خانگی نامناسب کند.
| حلقه زنجیره | خوراک اصلی | محصول | مشتری مستقیم | ریسک غالب سرمایهگذاری |
|---|---|---|---|---|
| معدن | ذخیره سنگآهن | سنگآهن استخراجشده | واحد فرآوری | کیفیت ذخیره، باطله و حمل |
| کنسانتره | سنگآهن | کنسانتره پرعیار | گندلهساز | تأمین پایدار خوراک و آب |
| گندله | کنسانتره و افزودنی | گندله پخته | احیای مستقیم یا کوره بلند | کیفیت متالورژیکی و انرژی |
| احیای مستقیم | گندله و گاز احیا | DRI یا HBI | فولادساز | گاز، کیفیت گندله و بازار مصرف |
| فولادسازی | DRI، قراضه و فروآلیاژ | فولاد مذاب | ریختهگری مداوم | برق، مواد مصرفی و کنترل متالورژی |
| ریختهگری | فولاد مذاب | بیلت، بلوم یا اسلب | نوردکار یا بازار صادرات | کیفیت داخلی، عیوب و Product Mix |
| نورد و تکمیل | محصول نیمهنهایی | مقاطع و ورق نهایی | ساختمان و صنایع مصرفکننده | بازار، کیفیت، تحویل و رقابت |
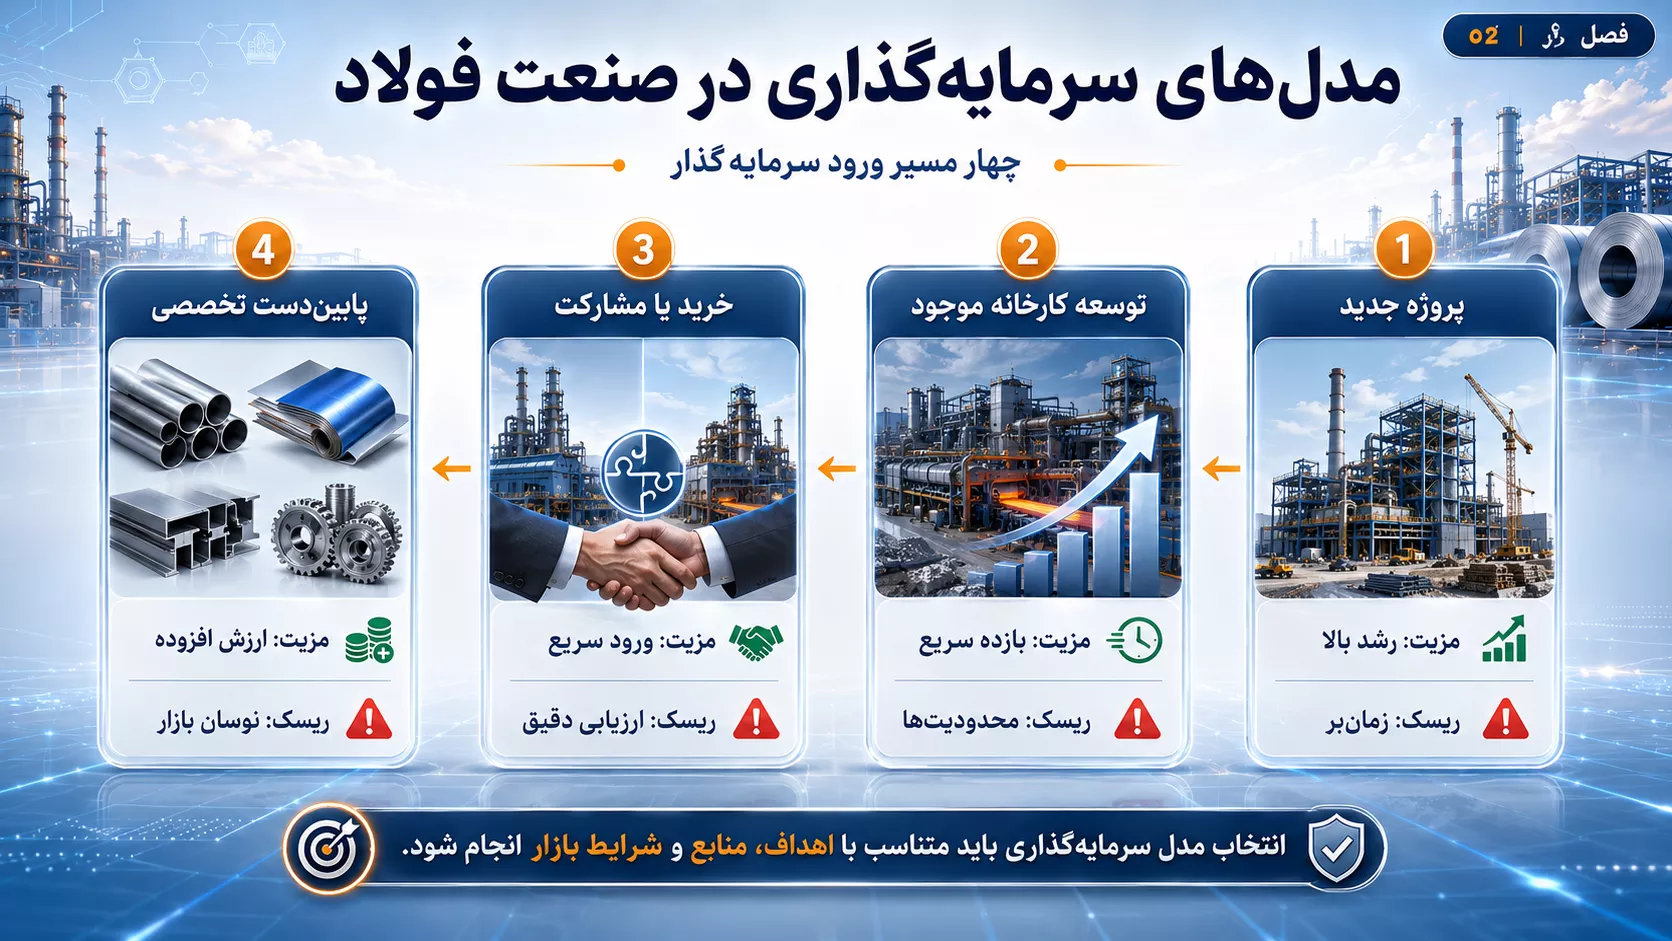
آیا سرمایهگذاری در فولاد حتماً به معنای ساخت کارخانه است؟
پاسخ منفی است. شاید نخستین تصویر ذهنی از سرمایهگذاری فولادی، احداث یک مجتمع بزرگ از معدن تا نورد باشد، اما گزینههای واقعی بسیار متنوعترند.
پروژه Greenfield
در پروژه Greenfield، کارخانهای جدید از ابتدا ساخته میشود. سرمایهگذار آزادی بیشتری در انتخاب فناوری، جانمایی و تجهیزات دارد، اما با بیشترین سرمایهگذاری، طولانیترین زمان اجرا و بالاترین ریسک مجوز، زیرساخت و راهاندازی روبهرو است.
توسعه کارخانه موجود
گاهی گلوگاه یک کارخانه فعال، واحد فولادسازی نیست؛ ممکن است ماشین ریختهگری، کوره پاتیلی، تأمین اکسیژن، پست برق، انبار مواد یا خط نورد ظرفیت کل مجموعه را محدود کرده باشد. رفع چنین گلوگاهی میتواند با سرمایه بسیار کمتر از احداث کارخانه جدید، تولید قابل فروش را افزایش دهد.
بازسازی و نوسازی
بسیاری از واحدهای قدیمی از نظر مصرف انرژی، اتوماسیون، کیفیت محصول یا قابلیت اطمینان فاصله زیادی با وضعیت مطلوب دارند. تعویض مشعلها، ارتقای سیستمهای کنترل، بهبود غبارگیر، بازطراحی مسیر مواد، افزایش توان کوره یا نوسازی قفسههای نورد میتواند یک پروژه سرمایهگذاری مستقل باشد.
خرید یا مشارکت در کارخانه فعال
خرید سهام، مشارکت در افزایش ظرفیت یا تکمیل یک طرح نیمهتمام ممکن است زمان رسیدن به درآمد را کاهش دهد. بااینحال، ظرفیت اسمی کارخانه نباید مبنای ارزشگذاری باشد. وضعیت واقعی تجهیزات، بدهی تعمیراتی، قرارداد خوراک، مجوزها، کیفیت محصول، مشتریان، بدهی انرژی و سرمایه در گردش باید بررسی شوند.
سرمایهگذاری در خدمات و زیرساخت
بعضی از جذابترین فرصتها خارج از خط اصلی تولید قرار دارند: نیروگاه، اکسیژن، بازچرخانی آب، فرآوری قراضه، بازیافت سرباره، بازیابی فلز از غبار، تولید نسوز، ساخت قطعات یدکی، تعمیرات تخصصی، آزمایشگاه، اتوماسیون و نرمافزارهای صنعتی.
این کسبوکارها ممکن است ظرفیت تناژی بزرگی نداشته باشند، اما یک مسئله واقعی و تکرارشونده چند کارخانه را حل کنند و به همین دلیل بازار دفاعپذیرتری داشته باشند.
اندازه بازار فولاد؛ بزرگبودن بازار به معنای آسانبودن آن نیست
براساس آمار انجمن جهانی فولاد، تولید فولاد خام جهان در سال ۲۰۲۵ حدود ۱٫۸۴۹ میلیارد تن بود. چین با حدود ۹۶۰٫۸ میلیون تن بزرگترین تولیدکننده باقی ماند و پس از آن هند با ۱۶۴٫۹ میلیون تن قرار گرفت. تولید ایران نیز حدود ۳۱٫۸ میلیون تن برآورد شد و کشور در رتبه دهم تولیدکنندگان فولاد خام قرار گرفت.
این جایگاه نشان میدهد ایران بازیگری مهم در تولید فولاد است؛ اما برای سرمایهگذار، رتبه جهانی بهتنهایی پاسخگو نیست. تولید زیاد میتواند هم نشانه توان صنعتی باشد و هم نشانه رقابت شدید، مازاد ظرفیت یا وابستگی بیشتر به صادرات.
در سال ۱۴۰۴ تولید فولاد ایران به حدود ۳۲٫۱ میلیون تن رسید. در همان گزارش، تولید کل محصولات فولادی نهایی کاهش داشت، درحالیکه تولید آهن اسفنجی رشد قابلتوجهی ثبت کرد. این تفاوت یک پیام مهم دارد: رشد ظرفیت در حلقههای بالادست و میانی لزوماً به همان سرعت به رشد بازار محصولات نهایی تبدیل نشده است.
سرمایهگذار باید میان «کشوری با تولید فولاد بالا» و «بازاری با فرصت سرمایهگذاری سودآور» تفاوت قائل شود.
مصرف ظاهری چیست و چرا ممکن است سرمایهگذار را گمراه کند؟
یکی از شاخصهای متداول تحلیل بازار، مصرف ظاهری است:
مصرف ظاهری = تولید داخلی + واردات − صادرات
این شاخص برای مشاهده جهت کلی بازار مفید است، اما مصرف نهایی واقعی را بهطور کامل نشان نمیدهد. تغییر موجودی انبارها، خریدهای واسطهای، کالای در حال حمل، صادرات مجدد و انباشت محصول در شبکه توزیع میتوانند میان مصرف ظاهری و مصرف واقعی فاصله ایجاد کنند.
برای نمونه، افزایش خرید میلگرد توسط تجار الزاماً به معنی افزایش مصرف در ساختمان نیست. بخشی از محصول ممکن است در انبار باقی بماند. همچنین واردات یک نوع ورق خاص در شرایطی که کشور از نظر مجموع تناژ ورق مازاد دارد، میتواند نشاندهنده کمبود در گرید، ضخامت، عرض یا کیفیت سطح باشد؛ نه کمبود کلی ورق.
اعداد تناژی چه چیزی را پنهان میکنند؟
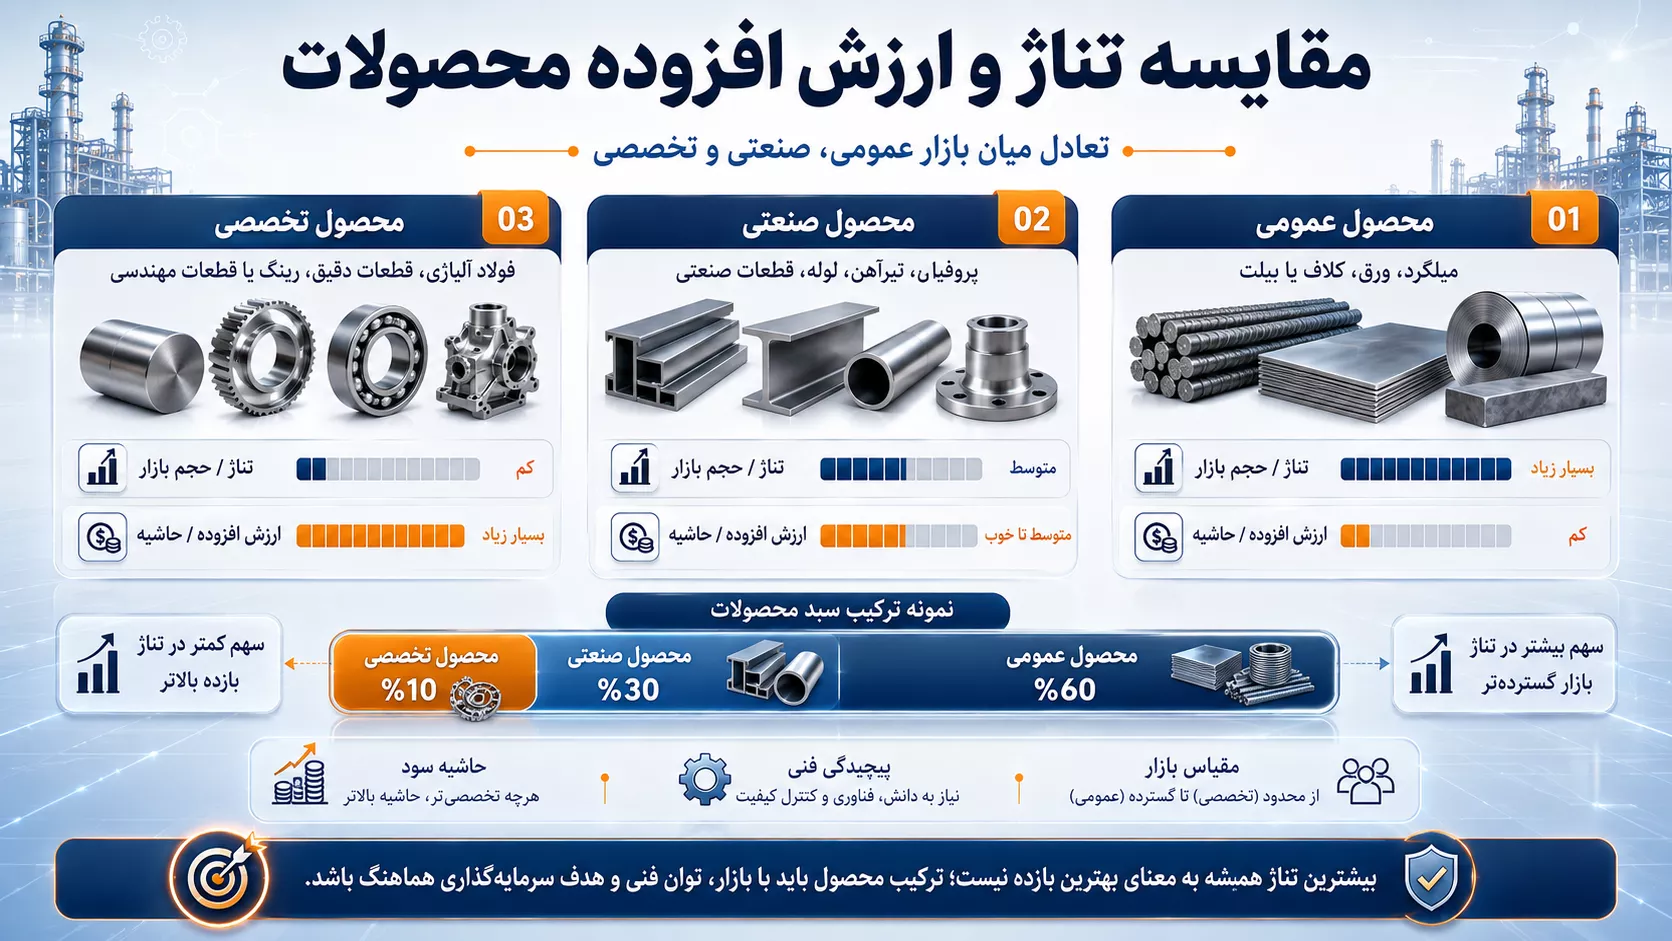
آمار ملی معمولاً محصولات را براساس وزن جمع میکند. یک میلیون تن میلگرد عمومی و یک میلیون تن ورق الکتریکی از نظر آماری هر دو یک میلیون تناند، اما فناوری، بازار، سرمایهگذاری، قیمت و ارزش افزوده آنها قابل مقایسه نیست.
همین موضوع در فولاد میانی نیز وجود دارد. بیلت ساختمانی، بیلت فولاد فنر، بلوم ریل، اسلب خودرویی و اسلب مناسب ورق API همگی در گروه محصولات نیمهنهایی قرار میگیرند، اما مشتری، ترکیب شیمیایی، کیفیت داخلی و قیمت آنها متفاوت است.
بنابراین واژههایی مانند «مازاد بیلت»، «کمبود ورق» یا «اشباع میلگرد» فقط نقطه آغاز تحلیلاند. پرسش واقعی باید دقیقتر باشد:
- کدام گرید؟
- با چه ابعاد و تلرانسی؟
- برای کدام صنعت مصرفکننده؟
- در کدام منطقه جغرافیایی؟
- با چه هزینه تحویلشدهای؟
- با چه کیفیت و قابلیت تکرارپذیری؟
وضعیت ایران چه پیامی برای سرمایهگذار دارد؟
ایران در معدن، تولید کنسانتره، گندله، احیای مستقیم، فولادسازی قوسی و تولید انواع مقاطع تجربه و ظرفیت گستردهای ایجاد کرده است. این توانمندی یک مزیت واقعی است: نیروی انسانی باتجربه، سازندگان داخلی، شرکتهای مهندسی، تأمینکنندگان نسوز و قطعات و شبکهای از کارخانههای فعال در کشور وجود دارد.
در مقابل، محدودیت برق و گاز، فشار بر منابع آب، فاصله بعضی کارخانهها از معدن یا بازار، نوسان ارز، دشواری تأمین قطعات خاص و محدودیتهای صادراتی میتوانند ظرفیت اسمی را از ظرفیت اقتصادی دور کنند.
برای مثال، واحد احیای مستقیمی که گاز پایدار ندارد یا کوره قوسی که در ماههای گرم با محدودیت برق روبهرو میشود، نمیتواند مدل مالی خود را فقط بر مبنای ۳۳۰ یا ۳۴۰ روز تولید نامحدود تنظیم کند. همچنین کارخانهای که محصولش برای فروش نیازمند مسیر طولانی زمینی تا مرز یا بندر است، باید قیمت تحویلشده در مقصد را مبنا قرار دهد، نه قیمت درب کارخانه.
| نشانه بازار | برداشت سطحی | برداشت حرفهای سرمایهگذار |
|---|---|---|
| رشد تولید فولاد خام | بازار حتماً در حال رشد است | باید رشد مصرف، صادرات و موجودی نیز بررسی شود |
| مازاد بیلت و بلوم | تمام محصولات فولادی اشباعاند | شمش عمومی با شمش آلیاژی و کیفی یک بازار نیست |
| واردات ورق | کشور به هر نوع ورق نیاز دارد | گرید، ضخامت، عرض و کیفیت وارداتی باید مشخص شود |
| ظرفیت اسمی بالا | تولیدکنندگان موجود قدرتمندند | نرخ بهرهبرداری و محدودیت انرژی باید سنجیده شود |
| انرژی با تعرفه صنعتی | مزیت انرژی همیشه برقرار است | مقدار، زمان دسترسی و هزینه توقف اهمیت بیشتری دارد |
| رشد صادرات | فروش خارجی تضمینشده است | حاشیه پس از حمل، تخفیف، تسویه و ریسک مقررات مهم است |
| وجود معدن در استان | خوراک کارخانه تضمین است | مالکیت، عیار، قرارداد، ظرفیت و هزینه حمل باید بررسی شود |
محصول عمومی یا محصول تخصصی؟
محصولات عمومی معمولاً بازار بزرگتر و فناوری شناختهشدهتری دارند، اما تعداد رقبا نیز بیشتر است. میلگرد ساختمانی، شمش عمومی یا بعضی مقاطع متداول ممکن است از نظر فروش روزانه بازار فعالی داشته باشند، ولی حاشیه آنها به قیمت مواد اولیه، انرژی، حمل و رقابت صادراتی بسیار حساس است.
محصولات تخصصی بازار کوچکتری دارند، اما مشتری برای عملکرد مشخص محصول پول پرداخت میکند. فولاد فنر باید خستگی و سختی موردنیاز را تأمین کند. فولاد بلبرینگ به پاکی و کنترل آخال حساس است. ورق API باید خواص مکانیکی، ترکیب و قابلیت جوشکاری موردنیاز خطوط انتقال را داشته باشد. ورق ضدسایش برای معدن و ماشینآلات باید سختی بالا را با چقرمگی مناسب ترکیب کند.
ورود به این بازارها آسان نیست. تأیید فنی مشتری، تولید آزمایشی، کنترل مواد اولیه، پایداری فرایند، آزمایشگاه و خدمات مهندسی لازم است. اما همین دشواری میتواند مانع ورود رقبا و منشأ مزیت پایدار باشد.
نمونهای از یک تصمیم اشتباه تناژی
فرض کنیم سرمایهگذار قصد دارد یک واحد سالانه یک میلیون تنی تولید بیلت عمومی احداث کند. در مدل اولیه فرض میشود که کارخانه به ظرفیت کامل میرسد و تمام محصول با قیمت روز فروخته میشود.
اما در واقعیت، تولید قابل فروش ممکن است به دلایل زیر کمتر باشد:
- محدودیت برق کوره قوس در دوره گرم سال
- محدودیت گاز یا افت کیفیت آهن اسفنجی
- توقفهای برنامهریزیشده و اضطراری
- افت فلزی در سرباره، تهپاتیل و برشها
- محصول نامنطبق یا نیازمند اصلاح سطح
- نبود سفارش یا محدودیت حمل در بعضی دورهها
اگر محصول قابل فروش بهجای یک میلیون تن، ۷۵۰ یا ۸۰۰ هزار تن باشد، هزینه ثابت هر تن افزایش مییابد. اگر همزمان قیمت صادرات کاهش یابد یا هزینه حمل بالا برود، بازده پروژه میتواند کاملاً تغییر کند.
بنابراین ظرفیت اقتصادی باید از پایین به بالا ساخته شود: ساعات واقعی کار، نرخ ذوب، Yield، توقف، محدودیت انرژی، ترکیب محصول و توان فروش؛ نه فقط عدد درجشده در پیشنهاد سازنده.
فرصتهای سرمایهگذاری فقط در افزایش تناژ نیستند
در بازاری که ظرفیت عمومی زیادی ایجاد شده، فرصت ممکن است در یکی از این چهار مسیر قرار داشته باشد:
یکپارچهسازی زنجیره
کارخانهای که خوراک، فولادسازی و نورد خود را هماهنگ میکند، میتواند ریسک تأمین و نوسان حاشیه میان حلقهها را کاهش دهد. البته یکپارچگی تنها زمانی مزیت است که تمام واحدها مقیاس و بهرهوری مناسب داشته باشند.
رفع گلوگاه کارخانه فعال
افزایش ظرفیت اکسیژن، بهبود توان برق، نصب کوره پاتیلی، نوسازی CCM، کاهش زمان تعویض غلتک یا ارتقای اتوماسیون ممکن است با سرمایه محدود، تولید قابل فروش یا کیفیت محصول را افزایش دهد.
محصولات با ارزش افزوده بیشتر
توسعه گریدهای آلیاژی، ورقهای خاص، وایرراد صنعتی، مقاطع ویژه، ریل، فولادهای مهندسی یا محصولات تکمیلی میتواند کارخانه را از رقابت صرفاً قیمتی دور کند.
خدمات و فناوریهای حلکننده گلوگاه
بازیافت آب، تولید انرژی، پایش وضعیت تجهیزات، ساخت قطعات، بازیافت ضایعات و غبار، کنترل کیفیت، هوشمندسازی و تعمیرات تخصصی میتوانند بدون احداث یک فولادسازی جدید، ارزش اقتصادی قابل توجهی ایجاد کنند.
| مدل سرمایهگذاری | مزیت احتمالی | ریسک اصلی | شرط بررسی جدی |
|---|---|---|---|
| مجتمع جدید و یکپارچه | کنترل بیشتر بر زنجیره و کیفیت | سرمایه و زمان اجرای بسیار بالا | خوراک، زیرساخت و بازار بلندمدت |
| فولادسازی یا نورد مستقل | دامنه کوچکتر و اجرای سریعتر | وابستگی به بازار خوراک یا محصول | قرارداد تأمین و فروش قابل اتکا |
| رفع گلوگاه کارخانه فعال | بازده سریعتر از دارایی موجود | انتقال گلوگاه به واحد دیگر | مطالعه جامع ظرفیت کل زنجیره |
| خرید یا مشارکت در کارخانه | کاهش زمان رسیدن به درآمد | بدهی پنهان و فرسودگی دارایی | Due Diligence مستقل و دقیق |
| محصول تخصصی | حاشیه و تمایز بیشتر | ریسک کیفیت و تأیید مشتری | مشتری مشخص و توان متالورژیکی |
| زیرساخت و خدمات فولادی | حل مشکل چند کارخانه | وابستگی به قرارداد خدماتی | مسئله واقعی و تکرارشونده صنعت |
سرمایهگذار پیش از انتخاب پروژه چه دادههایی لازم دارد؟
پیش از سفارش مطالعه امکانسنجی کامل، باید یک تصویر اولیه اما منسجم از بازار و زنجیره ساخته شود. این تصویر حداقل باید موضوعات زیر را پوشش دهد:
- تولید واقعی، نه فقط ظرفیت نصبشده رقبا
- مصرف داخلی و صنایع مصرفکننده
- واردات و صادرات به تفکیک گرید و مقصد
- طرحهای در دست احداث و زمان واقعی ورود آنها
- قیمت درب کارخانه و قیمت تحویلشده به مشتری
- مواد اولیه، کیفیت، فرمول قیمت و فاصله حمل
- برق، گاز، آب و محدودیتهای فصلی
- الزامات استاندارد و تأیید فنی محصول
- سرمایه در گردش و دوره وصول مطالبات
- راه خروج، توسعه یا تغییر Product Mix
پرسش درست مهمتر از پاسخ سریع است
پرسش ضعیف این است:
آیا ساخت کارخانه میلگرد سود دارد؟
پرسش حرفهای چنین است:
آیا با دسترسی ما به بیلت، برق، زمین، بازار منطقهای و شبکه فروش، تولید چه نوع مقطع، با چه ظرفیت، چه ابعادی و در چه ترکیب محصولی میتواند در سناریوی محدودیت انرژی و افت قیمت نیز بازده قابل قبول داشته باشد؟
تفاوت این دو پرسش، تفاوت میان خرید تجهیزات و ساخت یک کسبوکار صنعتی است.
چه کسانی باید در نخستین تصمیم حضور داشته باشند؟
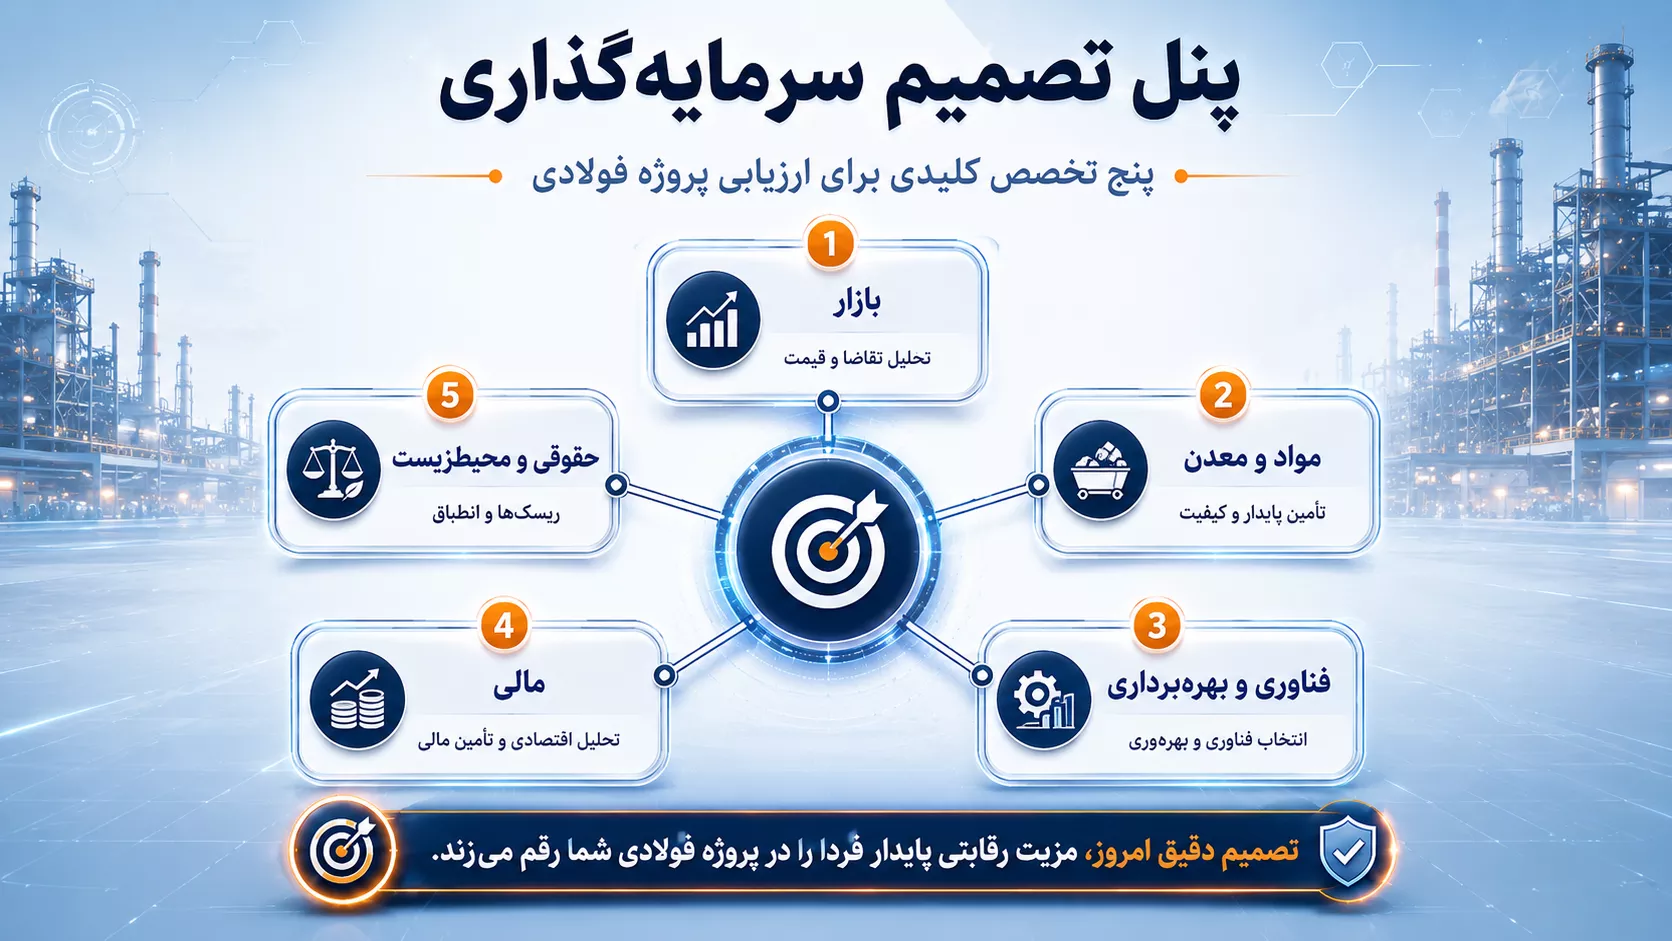
تحلیل اولیه نباید فقط توسط فروشنده تجهیزات یا تهیهکننده مدل مالی انجام شود. تصمیم درباره جایگاه زنجیره به دیدگاه چند تخصص نیاز دارد:
- متخصص بازار و فروش فولاد
- متخصص معدن و مواد اولیه
- متخصص فرایند مرتبط با حلقه موردنظر
- متخصص انرژی، آب و زیرساخت
- متخصص مالی و اقتصاد پروژه
- متخصص بهرهبرداری و نگهداری
- متخصص لجستیک و صادرات
اهمیت خبرگان در این مرحله، ارائه یک پاسخ آماده نیست. تجربه آنها کمک میکند فرضهای خوشبینانه شناسایی شوند، گزینههای نامناسب زودتر کنار گذاشته شوند و مسئله واقعی سرمایهگذاری دقیقتر تعریف شود.
شبکه خبرگان صنعت فولاد ایران میتواند برای شناسایی چنین تخصصهایی و تشکیل یک پنل چندرشتهای مفید باشد؛ اما تصمیم نهایی همچنان باید بر مطالعه رسمی، داده قابل اتکا و مسئولیت مستقیم سرمایهگذار متکی باشد.
سرمایهگذار در پایان فصل اول باید به چه نتیجهای برسد؟
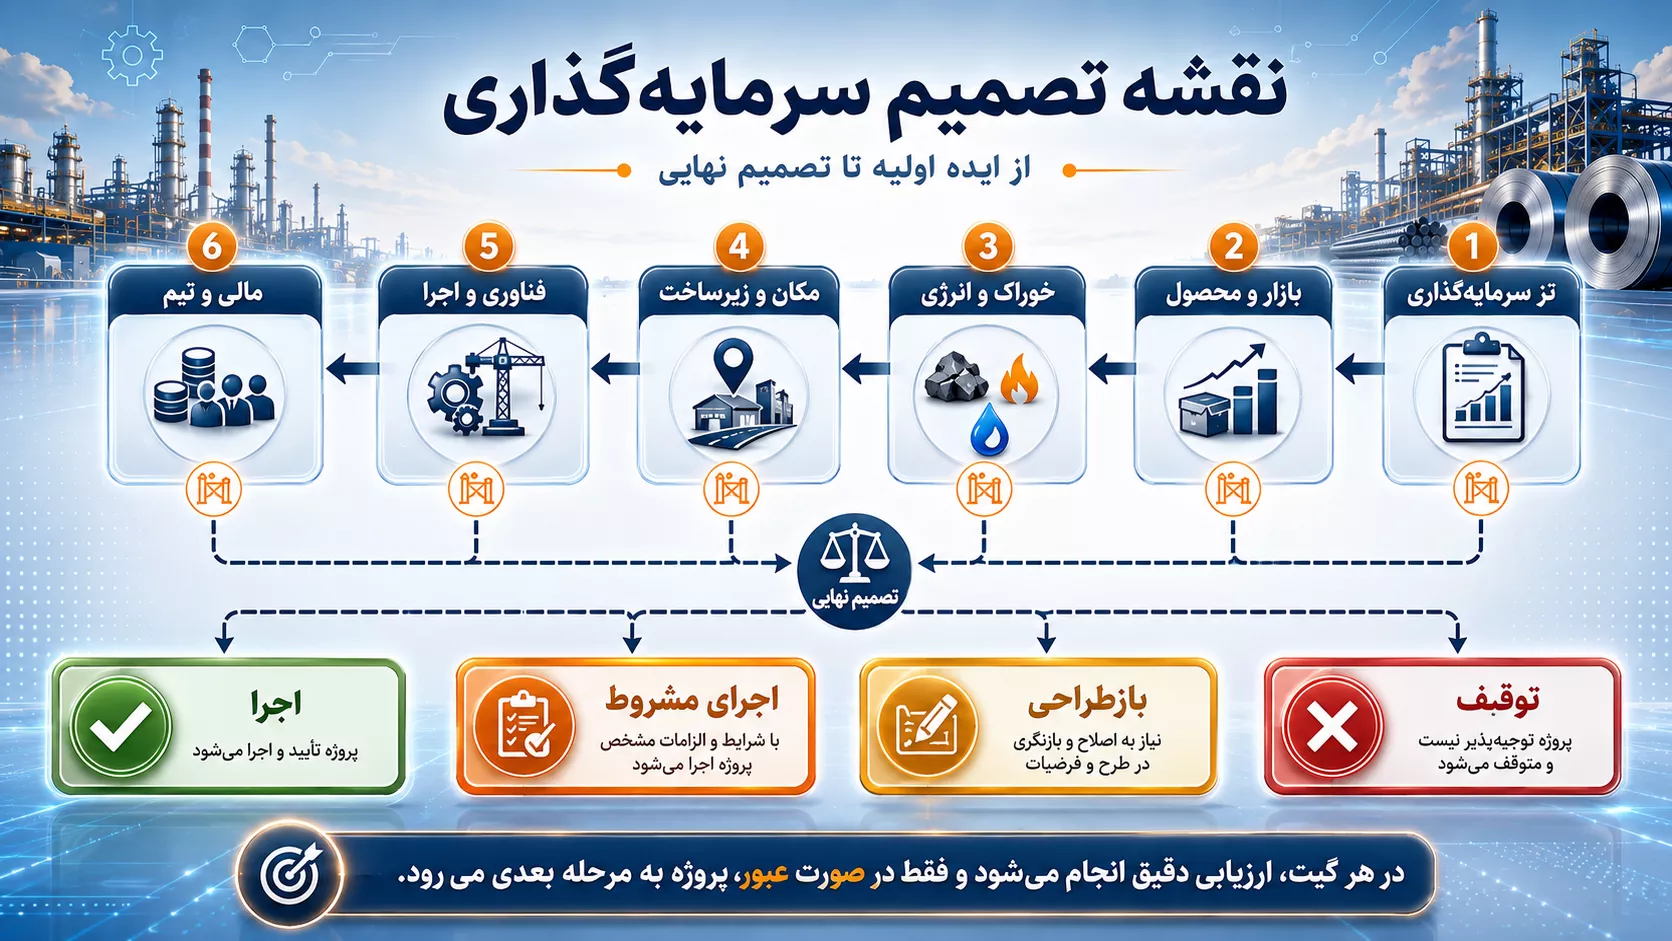
در پایان این مرحله هنوز نباید درباره برند تجهیزات یا پیمانکار EPC تصمیم گرفته شود. تصمیم درست این است که محدوده فرصت روشنتر شود.
خروجی تصمیم فصل اول
- حلقه یا حلقههای زنجیرهای که با منابع سرمایهگذار تناسب دارند مشخص شده باشند.
- میان پروژه جدید، توسعه، خرید کارخانه، محصول تخصصی و خدمات صنعتی مقایسه اولیه انجام شده باشد.
- محصول عمومی از محصول تخصصی تفکیک شده باشد.
- بازار هدف و مشتری احتمالی بهصورت اولیه شناخته شده باشند.
- محدودیتهای خوراک، انرژی، آب و حمل شناسایی شده باشند.
- فرضهای فاقد داده و پرسشهای بیپاسخ ثبت شده باشند.
- گزینههای فاقد مزیت روشن از ادامه مطالعه حذف شده باشند.
جمعبندی
فرصت سرمایهگذاری در فولاد الزاماً در ساخت بزرگترین کارخانه یا تولید بیشترین تناژ قرار ندارد. فرصت واقعی جایی شکل میگیرد که یک نیاز بازار، مزیت خوراک، توان فناوری، زیرساخت و قابلیت مدیریتی در کنار یکدیگر قرار بگیرند.
بعضی سرمایهگذاران مزیت خود را در معدن دارند، بعضی در بازار، بعضی در انرژی و بعضی در دانش تولید محصول تخصصی. پروژه باید حول همین مزیت طراحی شود؛ نه اینکه ابتدا کارخانه انتخاب شود و سپس برای آن دنبال توجیه بگردیم.
پس از شناخت زنجیره و محدوده فرصت، مرحله بعدی انتخاب دقیق محصول و ظرفیت است. در فصل دوم بررسی میکنیم که تفاوت میان بیلت، بلوم، اسلب، میلگرد، وایرراد، ورق و محصولات تخصصی چگونه مسیر فناوری، سرمایهگذاری و بازار پروژه را تغییر میدهد.
منابع آماری و مطالعاتی این فصل
- World Steel Association, 2025 Global Crude Steel Production Totals
- World Steel Association, World Steel in Figures 2025
- آمار سال ۱۴۰۴ انجمن تولیدکنندگان فولاد ایران، بازنشرشده در گزارش تولید فولاد در سال ۱۴۰۴
- International Energy Agency, Iron and Steel Technology Roadmap
یادآوری: ارقام بازار و تولید باید در زمان تصمیم سرمایهگذاری دوباره بهروزرسانی شوند. تحلیل این فصل برای غربالگری اولیه است و جایگزین مطالعه بازار، امکانسنجی و بررسی مستقل فنی و مالی پروژه نیست.
شبکه خبرگان صنعت فولاد ایران