تأمین مالی و مدل اقتصادی پروژه
راهنمای روایی ساخت مدل اقتصادی پروژه فولادی، برآورد کل سرمایه، هزینه تولید، سرمایه در گردش، جریان نقدی، ساختار بدهی و تصمیم نهایی سرمایهگذاری.
- 1 چشمانداز بازار و زنجیره ارزش فولاد
- 2 انتخاب محصول و ظرفیت مناسب
- 3 مکانیابی، خوراک و زیرساختهای پروژه
- 4 مجوزها، الزامات قانونی و محیطزیستی
- 5 تأمین مالی و مدل اقتصادی پروژه
- 6 انتخاب فناوری، طراحی و مهندسی
- 7 انتخاب تجهیزات، سازندگان و پیمانکاران
- 8 برنامهریزی اجرا، کنترل پروژه و راهاندازی
- 9 تأمین پایدار مواد اولیه، انرژی و نیروی انسانی
- 10 بهرهبرداری، نگهداری، کیفیت و بهرهوری
- 11 فروش، توسعه بازار و آینده کارخانه فولاد در ایران
تا این مرحله، سرمایهگذار محصول، ظرفیت، مکان و مسیر مجوزهای پروژه فولادی را بررسی کرده است. اکنون باید تمام این تصمیمها به زبان پول، زمان و ریسک ترجمه شوند. این همان نقطهای است که بسیاری از پروژهها روی کاغذ جذاب به نظر میرسند؛ زیرا قیمت تجهیزات، ظرفیت اسمی و یک نرخ فروش خوشبینانه کنار هم قرار میگیرند و نرخ بازده ظاهراً مطلوبی تولید میکنند.
اما مدل اقتصادی معتبر برای اثبات تصمیم از پیش گرفتهشده ساخته نمیشود. وظیفه آن این است که نشان دهد پروژه با چه محصولی، در چه ظرفیت عملی، با چه مقدار سرمایه، چه ساختار تأمین مالی و تحت چه سناریوهایی قادر به ایجاد جریان نقدی پایدار است. اگر مدل فقط در شرایط بسیار خوشبینانه دوام داشته باشد، نتیجه واقعی آن تأیید پروژه نیست؛ بلکه هشدار برای بازطراحی یا توقف است.
در پایان این فصل چه چیزی به دست میآورید؟
- درک تفاوت میان قیمت تجهیزات، CAPEX و کل سرمایه موردنیاز پروژه
- تشخیص هزینههای پنهان زیرساخت، راهاندازی و دوران ساخت
- ساخت مدل تولید و فروش براساس ظرفیت عملی و محصول قابل فروش
- برآورد OPEX براساس مصرف ویژه و قیمت تحویلشده منابع
- محاسبه شکاف نقدینگی و سرمایه در گردش کارخانه
- طراحی ساختار منابع و مصارف و زمان تزریق سرمایه
- تفکیک جریان نقدی پروژه، بدهی و سهامدار
- تفسیر شاخصهایی مانند NPV، IRR، DSCR و نقطه سربهسر
- آزمون پروژه در سناریوهای بازار، انرژی، ارز و تأخیر
- تهیه بسته مدل اقتصادی و تأمین مالی برای تصمیم سرمایهگذاری
مدل مالی باید واقعیت پروژه را آشکار کند
مدل اقتصادی یک کارخانه فولاد نتیجه جمعزدن چند ردیف هزینه و درآمد نیست. مدل باید ارتباط میان بازار، محصول، ظرفیت، مصرف مواد، انرژی، زمانبندی ساخت، دوره راهاندازی، ساختار بدهی و نقدینگی را نشان دهد. تغییر هر فرض مهم باید بتواند اثر خود را بر تولید، فروش، هزینه، بازپرداخت بدهی و ارزش پروژه آشکار کند.
برای نمونه، کاهش دسترسی به برق فقط یک افزایش در هزینه انرژی نیست. ممکن است تولید کاهش یابد، مصرف ویژه بالا برود، تحویل سفارشها عقب بیفتد، سرمایه در گردش بیشتر شود و نسبت پوشش بدهی افت کند. اگر این زنجیره در مدل دیده نشود، مدل مالی از نظر محاسبات منظم اما از نظر صنعتی ناقص خواهد بود.
مدل مالی نباید پروژه را اقتصادی نشان دهد؛ باید مشخص کند پروژه تحت چه فرضهایی اقتصادی، شکننده یا غیراقتصادی میشود.
هر عدد مهم باید منبع، تاریخ، واحد، مسئول و سطح اطمینان داشته باشد. پیشنهاد فروشنده، استعلام رسمی، تجربه کارخانه مشابه و فرض مدیریتی ارزش یکسانی ندارند. مدلی که این تفاوت را پنهان میکند، عدمقطعیت را به قطعیت ظاهری تبدیل خواهد کرد.
معماری مدل از تصمیمهای چهار فصل قبلی آغاز میشود
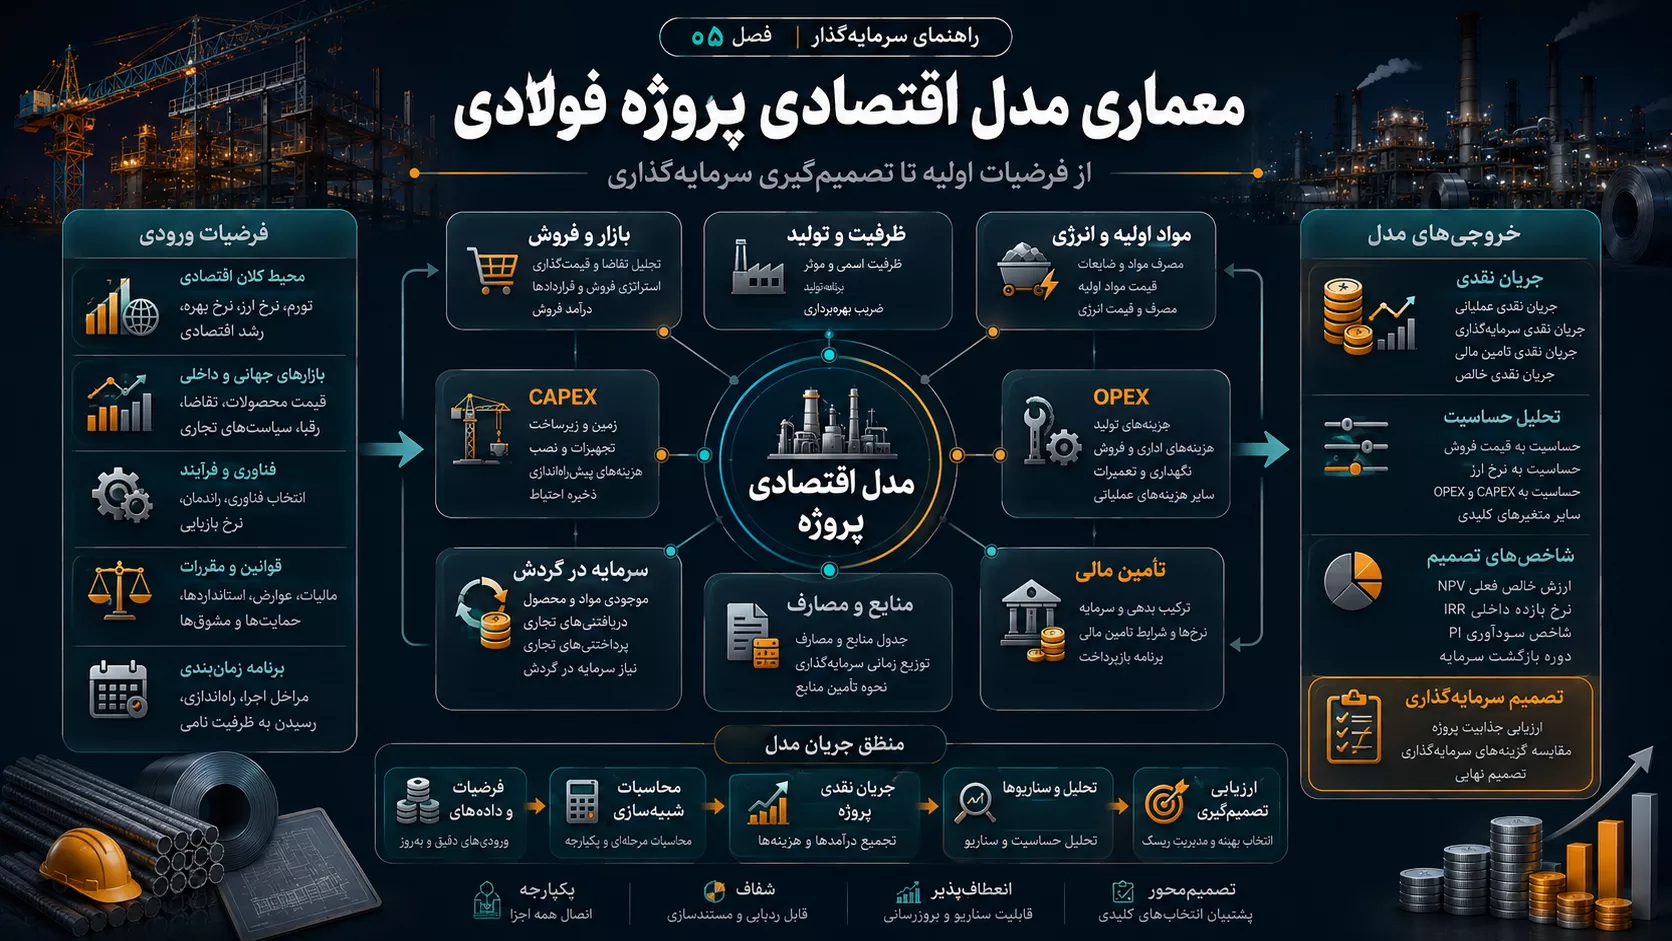
مدل فصل پنجم مستقل از فصلهای قبل نیست. محصول و بازار، حجم و قیمت فروش را تعیین میکنند. فناوری بر CAPEX، مصرف ویژه، کیفیت و تعمیرات اثر میگذارد. مکان پروژه، هزینه زمین، آمادهسازی، اتصال انرژی و لجستیک را وارد مدل میکند. مجوزها نیز ممکن است تجهیزات کنترلی، زمان اضافی یا محدودیت ظرفیت ایجاد کنند.
بنابراین مدل باید از یک زنجیره منطقی پیروی کند: ابتدا محصول و تقاضا، سپس برنامه تولید، بعد موازنه مواد و انرژی، ساختار هزینه، سرمایه در گردش، درآمد، تأمین مالی و در نهایت جریان نقدی و شاخصهای تصمیم. محاسبه بازده پیش از تثبیت این زنجیره فقط یک تمرین عددی است.
تغییر فرض بالادستی باید بهطور خودکار در بخشهای پاییندست منعکس شود. اگر ظرفیت فروش کاهش یافت، مصرف خوراک، انرژی، درآمد، موجودی و نیاز نقدینگی نیز باید تغییر کنند. اگر CAPEX یا برنامه ساخت اصلاح شد، هزینه مالی دوران ساخت و زمان شروع بازپرداخت نیز باید بهروزرسانی شود.
دفتر فرضها؛ حافظه رسمی مدل اقتصادی
پیش از ساخت فرمولها باید یک Assumption Book تهیه شود. این دفتر مشخص میکند هر فرض از کجا آمده، در چه تاریخی معتبر بوده، چه کسی مسئول بهروزرسانی آن است و چه دامنهای برای عدمقطعیت دارد. بدون دفتر فرضها، مدل پس از چند ماه به مجموعهای از اعداد تبدیل میشود که منشأ آنها مشخص نیست.
| گروه فرض | نمونه اطلاعات | شاهد قابل اتکا | ریسک استفاده نادرست |
|---|---|---|---|
| بازار و فروش | حجم تقاضا، ترکیب محصول، قیمت و دوره وصول | مطالعه بازار، گفتوگو با مشتری و قرارداد فروش | فروش ظرفیت اسمی با قیمت اوج بازار |
| تولید و کیفیت | ظرفیت عملی، Ramp-up، بازده و محصول نامنطبق | طراحی فرایند، تجربه خطوط مشابه و تضمین فنی | فرض تولید کامل و کیفیت پایدار از سال نخست |
| سرمایهگذاری | تجهیزات، زیرساخت، نصب، مهندسی و زمان پرداخت | برآورد مهندسی، پیشنهاد تجاری و متره | محدودکردن سرمایه به قیمت تجهیزات اصلی |
| هزینه بهرهبرداری | مصرف ویژه، قیمت تحویلشده و تعمیرات | موازنه مواد، تعرفه، قرارداد و داده عملیاتی | استفاده از هزینه عمومی به ازای هر تن |
| زمانبندی | مهندسی، خرید، ساخت، راهاندازی و تولید تجاری | برنامه سطح کلان و زمان تأمین اقلام بحرانی | نادیدهگرفتن تأخیر و هزینه مالی دوران ساخت |
| تأمین مالی | آورده، نرخ، کارمزد، تنفس، اقساط و وثایق | پیشنهاد رسمی تأمینکننده مالی و Term Sheet | فرض وجود منابع پیش از توافق واقعی |
| اقتصاد کلان | تورم، ارز، مالیات و نرخ تنزیل | سناریوی مصوب و مبنای یکسان محاسبات | ترکیب ارقام واقعی و اسمی یا ارزهای ناسازگار |
فرضها باید دارای نسخه باشند. هر تغییر در محصول، ظرفیت، سایت یا قرارداد باید همراه با تاریخ و اثر آن بر خروجی مدل ثبت شود. این موضوع امکان مقایسه نسخههای تصمیم و تشخیص علت تغییر نرخ بازده را فراهم میکند.
ظرفیت اسمی با ظرفیت درآمدزا یکسان نیست
درآمد کارخانه بر پایه محصول قابل فروش ایجاد میشود، نه ظرفیت درجشده روی کاتالوگ تجهیزات. ظرفیت عملی تحت تأثیر ساعات کار، توقف تعمیراتی، محدودیت انرژی، کیفیت خوراک، راندمان فلزی، بازده کیفی و تقاضای بازار قرار دارد.
مدل باید حداقل میان ظرفیت نصبشده، تولید فیزیکی، تولید مطابق مشخصات و محصول فروختهشده تفاوت قائل شود. ممکن است کارخانه یک تن محصول تولید کند اما بخشی از آن نیازمند دوبارهکاری، فروش با تخفیف یا اسقاط باشد. استفاده از کل تولید بهعنوان فروش، حاشیه سود را بیشبرآورد میکند.
سالهای نخست بهرهبرداری نیز باید منحنی افزایش تولید واقعبینانه داشته باشند. آموزش کارکنان، تنظیم تجهیزات، ناپایداری کیفیت، کمبود قطعه و تکمیل Punch List باعث میشوند کارخانه معمولاً از روز نخست به تولید پایدار نرسد. زیان دوره Ramp-up باید در سرمایه موردنیاز پروژه دیده شود.
کل سرمایه پروژه فقط CAPEX تجهیزات نیست
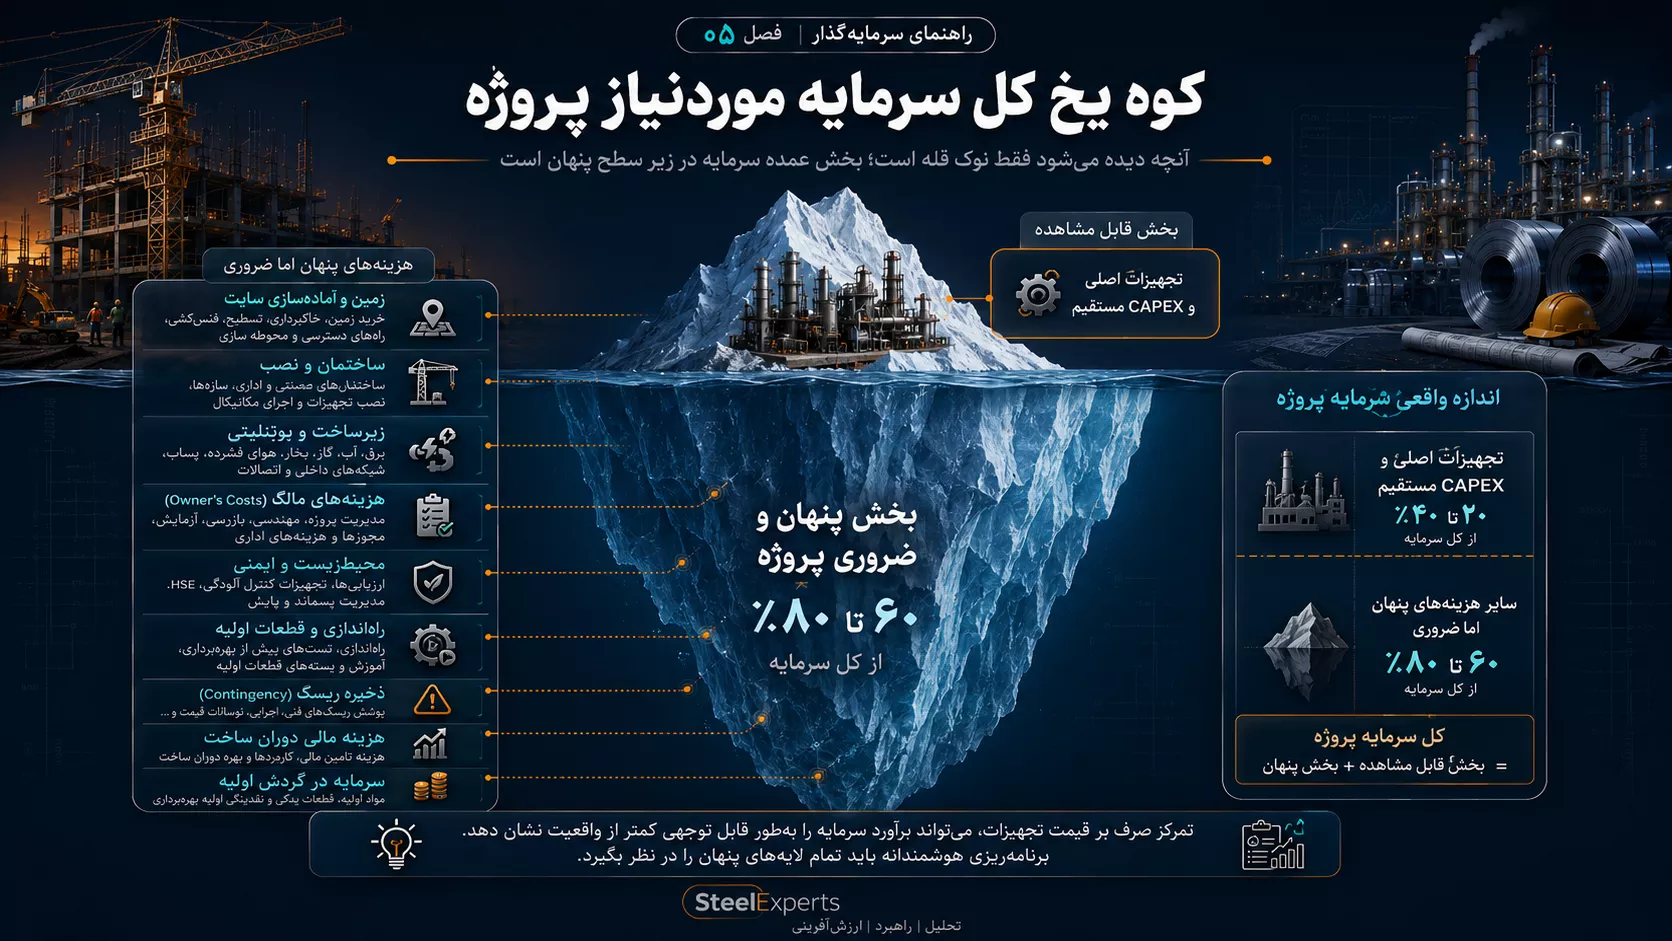
یکی از خطرناکترین خطاها، یکسانگرفتن قیمت تجهیزات با سرمایه موردنیاز پروژه است. قیمت یک خط اصلی ممکن است فقط بخشی از سرمایه واقعی را نشان دهد. زمین، آمادهسازی، ساختمان، یوتیلیتی، اتصال بیرون سایت، نصب، مهندسی، راهاندازی و هزینه مالی نیز باید تأمین شوند.
حتی CAPEX بهتنهایی کل منابع لازم برای رسیدن به تولید تجاری نیست. پروژه پیش از آغاز درآمد به موجودی مواد، قطعات، حقوق، انرژی و نقدینگی دوره راهاندازی نیاز دارد. بنابراین Total Project Investment باید گستردهتر از برآورد سرمایه ثابت تعریف شود.
ساختار کل سرمایهگذاری پروژه
| گروه سرمایه | اجزای اصلی | ریسک کمبرآوردی | روش کنترل |
|---|---|---|---|
| زمین و آمادهسازی | خرید، تملک مسیر، تسطیح، زهکشی و بهسازی خاک | شرایط ژئوتکنیک و محدودیت پنهان سایت | مطالعات سایت، نقشهبرداری و متره مقدماتی |
| تجهیزات فرایندی | خط اصلی، تجهیزات جانبی، ابزار دقیق و اتوماسیون | دامنه ناقص و اقلام خارج از قرارداد | Equipment List و Battery Limit روشن |
| زیرساخت و یوتیلیتی | برق، گاز، آب، اکسیژن، تصفیه و ارتباطات | فاصله اتصال و ظرفیت ناکافی شبکه | استعلام رسمی و طراحی مفهومی اتصال |
| ساختمان و نصب | فونداسیون، سالن، سازه، برق، مکانیک و جرثقیل | افزایش احجام و تغییر اطلاعات فروشنده | متره مبتنی بر طراحی و برنامه حمل و نصب |
| هزینههای مالک | مهندسی، مدیریت، بیمه، مجوز، مشاور و نظارت | حذف هزینههایی که در قرارداد EPC نیستند | Owner’s Cost Register مستقل |
| محیطزیست و ایمنی | غبارگیر، تصفیه، پسماند، آتشنشانی و پایش | ورود دیرهنگام شروط مجوزها | تبدیل تعهدات قانونی به مشخصات فنی |
| راهاندازی و قطعات اولیه | مواد، انرژی، آموزش، ابزار ویژه و قطعات راهبردی | طولانیشدن تست و منحنی یادگیری | برنامه راهاندازی و فهرست اقلام بحرانی |
| ذخیره ریسک | عدمقطعیت برآورد و ریسکهای شناختهشده | انتخاب درصد ثابت بدون تحلیل بلوغ طراحی | Risk Register و سطح بلوغ برآورد |
| هزینه مالی دوران ساخت | بهره، کارمزد، ضمانتنامه و هزینه تعهد منابع | تأخیر ساخت یا برداشت زودهنگام تسهیلات | برنامه برداشت هماهنگ با پیشرفت واقعی |
| سرمایه در گردش اولیه | موجودی، مطالبات، حقوق و هزینه عملیات آغازین | ساخت کارخانه بدون نقدینگی بهرهبرداری | مدل چرخه نقد و خط اعتباری پشتیبان |
برآورد باید به تفکیک داخلی و ارزی، مستقیم و غیرمستقیم، قراردادشده و برآوردی گزارش شود. استفاده از یک عدد تجمیعی امکان تشخیص اثر نرخ ارز، تورم، تغییر دامنه یا تأخیر را از بین میبرد.
برنامه پرداخت نیز به اندازه مبلغ اهمیت دارد. پروژهای با CAPEX یکسان ممکن است بسته به زمان پیشپرداخت، دوره حمل، تأخیر نصب و شرایط تسهیلات، هزینه مالی کاملاً متفاوتی داشته باشد.
برآورد CAPEX باید با بلوغ مهندسی هماهنگ باشد
دقت برآورد در مرحله مفهومی با مرحله طراحی پایه یکسان نیست. در ابتدای پروژه ممکن است فقط ظرفیت، مسیر فرایند و بلوکهای اصلی شناخته شده باشند؛ بنابراین دامنه عدمقطعیت بالاتر است. با تکمیل موازنه جرم و انرژی، فهرست تجهیزات، Plot Plan و احجام، دقت برآورد افزایش مییابد.
ذخیره احتیاطی نباید برای پنهانکردن دامنه ناقص استفاده شود. اگر خط انتقال، پست برق، واحد اکسیژن یا تصفیهخانه از برآورد حذف شده باشد، افزودن درصد Contingency جایگزین تعریف دامنه نیست.
مدل باید Baseline و تغییرات بعدی را جداگانه نمایش دهد. افزایش هزینه ناشی از تورم، تغییر دامنه، خطای برآورد، تأخیر یا تغییر ارز ماهیتهای متفاوتی دارند و اقدامات کنترلی آنها نیز یکسان نیست.
OPEX باید از موازنه واقعی کارخانه استخراج شود
هزینه بهرهبرداری باید از تناژ مواد، مصرف ویژه، قیمت تحویلشده، ساختار شیفت، تعمیرات و برنامه تولید حاصل شود. استفاده از یک هزینه کلی به ازای هر تن شاید برای غربالگری اولیه مفید باشد، اما برای تصمیم نهایی کافی نیست.
در فولاد، کیفیت خوراک میتواند مصرف انرژی، مواد کمکی، راندمان فلزی و کیفیت محصول را همزمان تغییر دهد. بنابراین قیمت ارزانتر خوراک لزوماً بهای تمامشده کمتری ایجاد نمیکند. مدل باید هزینه تحویلشده و اثر فنی خوراک را در کنار هم ببیند.
| محرک هزینه | آنچه باید مدل شود | خطای رایج | اثر مدیریتی |
|---|---|---|---|
| مواد اصلی | مصرف ویژه، کیفیت، افت و قیمت تحویلشده | استفاده از قیمت در مبدأ بدون حمل | تأمینکننده، موجودی و فرمول قیمت |
| مواد کمکی | فروآلیاژ، الکترود، نسوز، آهک و مواد شیمیایی | نادیدهگرفتن تفاوت گریدهای محصول | بهینهسازی Recipe و کنترل کیفیت |
| انرژی | برق، گاز، اکسیژن، مصرف ویژه و محدودیت | محاسبه تعرفه بدون هزینه توقف تولید | تضمین مصرف و برنامه محدودیت انرژی |
| آب و تصفیه | آب تازه، پمپاژ، مواد تصفیه و لجن | فرض بازچرخانی کامل و بدون هزینه | موازنه آب و ظرفیت تصفیهخانه |
| نیروی انسانی | شیفت، مزایا، آموزش، اسکان و پیمانکار | محاسبه فقط حقوق مستقیم تولید | ساختار سازمان و سطح اتوماسیون |
| نگهداری | قطعات، خدمات، تعمیرات اساسی و توقف | استفاده از درصد ثابت بدون Asset Strategy | قطعات بحرانی و برنامه Overhaul |
| کیفیت و ضایعات | آزمون، دوبارهکاری، درجه دو و اسقاط | فروش تمام تولید با قیمت محصول درجه یک | بازده کیفی و منحنی یادگیری |
| محیطزیست و پسماند | پایش، تصفیه، حمل، بازیافت و دفع | فرض درآمد قطعی برای تمام محصولات جانبی | قرارداد مقصد و مسئولیت قانونی |
| فروش و حمل محصول | بستهبندی، انبار، حمل، کمیسیون و وصول | مقایسه قیمتهای دارای شرایط تحویل متفاوت | قیمت خالص در مقصد یا درب کارخانه |
بهای نقدی هر تن باید بر محصول قابل فروش تقسیم شود، نه بر کل تولید فیزیکی کارخانه.
مدل درآمد از مشتری و سبد محصول آغاز میشود
درآمد نباید با ضرب یک قیمت متوسط در ظرفیت اسمی محاسبه شود. هر محصول، گرید، ابعاد و بازار میتواند قیمت، تخفیف، هزینه حمل و دوره وصول متفاوتی داشته باشد. Product Mix باید در مدل تولید و درآمد یکسان باشد.
قیمت پایه بهتر است به شاخص یا منطق قابل ردیابی متصل شود. استفاده از قیمت اوج یک دوره بازار، پروژه را به شکل مصنوعی جذاب میکند. مدل باید قیمت مبنا، محافظهکارانه و نامطلوب را جداگانه بررسی کند.
محصول نامنطبق، فروش درجه دو و ضایعات نیز باید قیمت و حجم جداگانه داشته باشند. درآمد احتمالی سرباره یا غبار فقط زمانی باید وارد مدل مبنا شود که کیفیت، مجوز، مشتری و هزینه آمادهسازی آن قابل اثبات باشد.
سرمایه در گردش؛ نقدینگی میان خرید و وصول
کارخانه پیش از دریافت وجه فروش باید مواد اولیه بخرد، موجودی ایجاد کند، حقوق و انرژی بپردازد و محصول را تولید و حمل کند. فاصله میان پرداخت به تأمینکنندگان و وصول از مشتریان، شکاف نقدی پروژه را میسازد.
ممکن است صورت سود و زیان کارخانه سود نشان دهد، اما بهدلیل رشد موجودی یا مطالبات، وجه نقد کافی برای ادامه تولید وجود نداشته باشد. به همین علت سرمایه در گردش باید در جریان نقدی و برنامه تأمین مالی مستقل از CAPEX دیده شود.
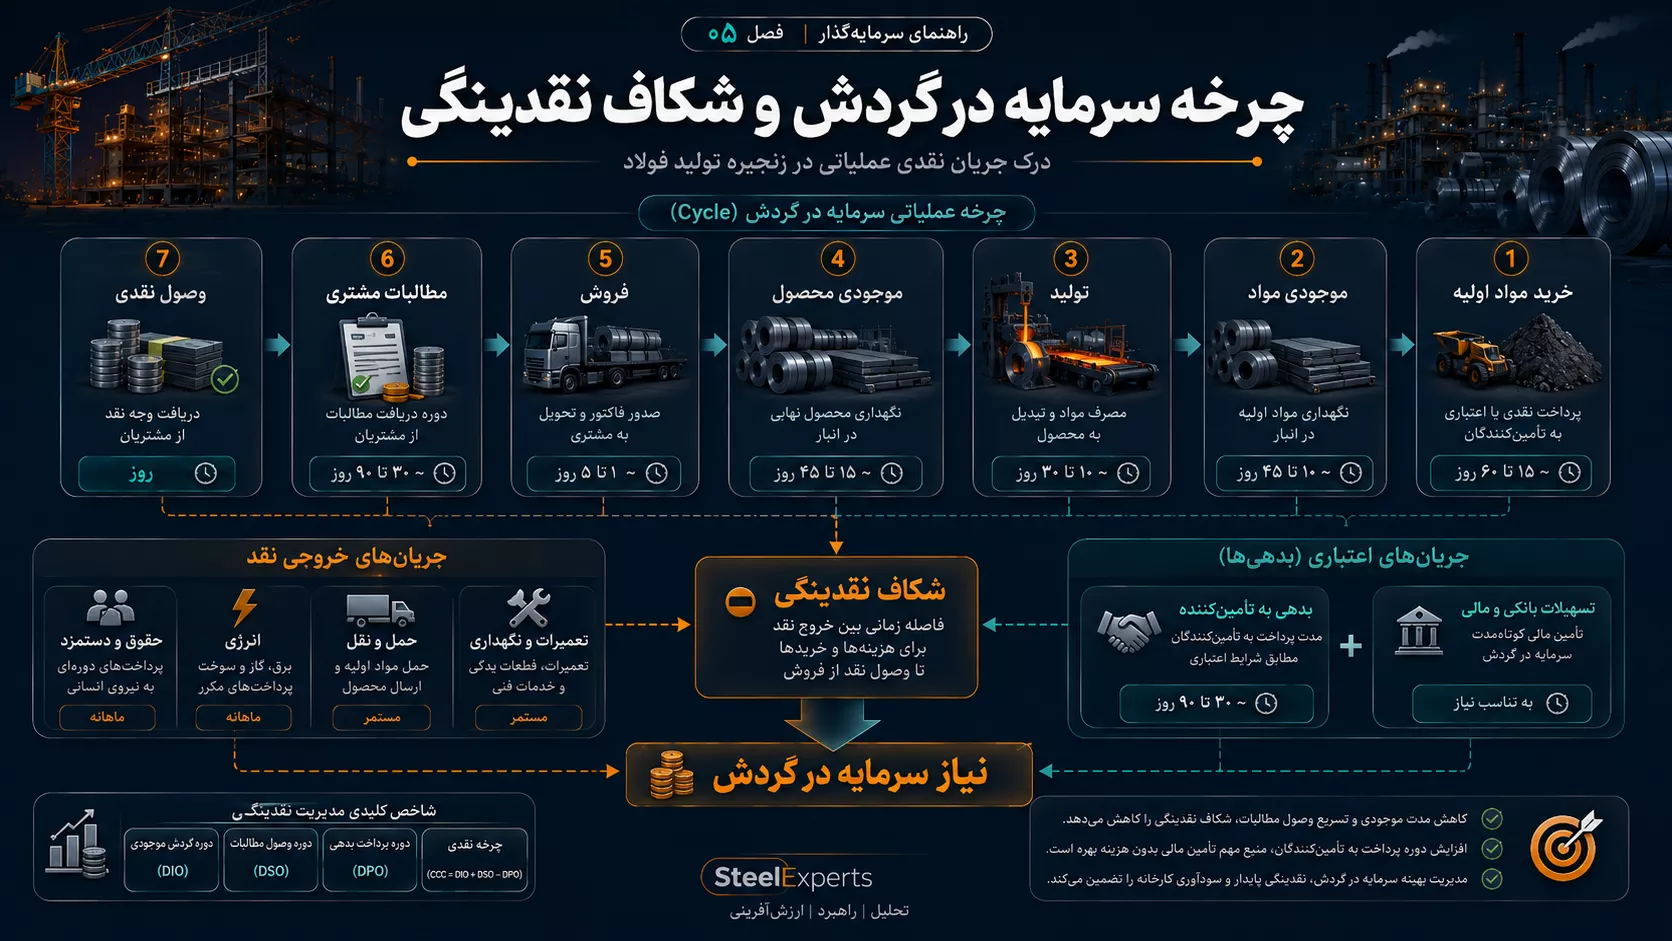
چرخه نقد باید ماهبهماه مدل شود
موجودی خوراک براساس امنیت تأمین، فاصله حمل و توقف احتمالی تعیین میشود. قطعات راهبردی ممکن است بهدلیل زمان تأمین طولانی به موجودی بیشتری نیاز داشته باشند. محصول صادراتی نیز ممکن است مدت بیشتری در کارخانه، مسیر یا بندر باقی بماند.
مطالبات مشتریان باید براساس شرایط واقعی فروش مدل شوند. ثبت فروش با وصول نقدی یکسان نیست. پیشپرداخت مشتری، اعتبار تأمینکننده و بدهیهای عملیاتی میتوانند بخشی از نیاز نقدینگی را کاهش دهند، اما باید شرایط قراردادی و پایداری آنها روشن باشد.
سرمایه در گردش خالص برابر است با موجودیها، مطالبات و پیشپرداختهای عملیاتی، پس از کسر اعتبار تأمینکنندگان و هزینههای پرداختنی.
نیاز سرمایه در گردش معمولاً همزمان با Ramp-up رشد میکند. بنابراین فقط برآورد مقدار نهایی کافی نیست؛ زمان تزریق آن باید در برنامه منابع و مصارف مشخص باشد.
ساختار منابع و مصارف باید قبل از مذاکره مالی روشن باشد
صورت Sources and Uses نشان میدهد پروژه چه مقدار منابع نیاز دارد و هر منبع دقیقاً کدام مصرف را تأمین میکند. اگر Uses کامل نباشد، حتی توافق مناسب مالی نیز برای تکمیل پروژه کافی نخواهد بود.
آورده سهامدار معمولاً باید ریسکهای ابتدایی، توسعه، زمین و بخشی از هزینههای غیرقابل تأمین با بدهی را پوشش دهد. بدهی بهتر است به هزینههایی متصل شود که دامنه، زمان و امکان بازپرداخت آنها قابل دفاع است.
منابع کوتاهمدت نباید برای داراییهای بلندمدت استفاده شوند. همچنین بدهی ارزی برای پروژهای با درآمد کاملاً داخلی میتواند ریسک عدم تطابق ایجاد کند. ارز، نرخ، سررسید و جریان درآمد باید در کنار یکدیگر طراحی شوند.
| منبع مالی | مزیت اصلی | ریسک یا محدودیت | کاربرد مناسب |
|---|---|---|---|
| آورده سهامداران | انعطاف و جذب ریسکهای ابتدایی | هزینه فرصت و محدودیت ظرفیت سرمایه | توسعه، زمین، ذخیره ریسک و Ramp-up |
| تسهیلات بانکی | اهرم مالی و حفظ مالکیت | وثیقه، اقساط، کارمزد و Covenant | بخشهای دارای جریان نقدی قابل پیشبینی |
| شریک صنعتی یا معدنی | سرمایه همراه با خوراک، فناوری یا بازار | تقسیم کنترل و تعارض منافع | زنجیره یکپارچه یا محصول تخصصی |
| تأمین مالی فروشنده | هماهنگی پرداخت با تحویل تجهیزات | وابستگی بیشتر و قیمت بالاتر احتمالی | تجهیزات اصلی یا فناوری اختصاصی |
| بازار سرمایه و صندوق پروژه | تنوع منابع و امکان تأمین مبالغ بزرگ | افشا، ساختار تضمین و الزامات حاکمیتی | پروژه دارای ساختار شفاف و مقیاس مناسب |
| پیشفروش یا Offtake | اثبات بازار و کاهش نیاز نقدینگی | تعهد تحویل و فشار بر قیمت | مشتری معتبر و محصول مشخص |
| اعتبار تأمینکننده خوراک | کاهش سرمایه در گردش | وابستگی تجاری و فرمول قیمت | رابطه بلندمدت و تأمین پایدار |
| لیزینگ یا اجاره | کاهش پرداخت اولیه برخی داراییها | هزینه بلندمدت و محدودیت نوع دارایی | ناوگان و تجهیزات متحرک عمومی |
بدهی ارزان همیشه ساختار مالی بهتری نمیسازد
افزایش بدهی میتواند بازده ظاهری سهامدار را بالا ببرد، اما همزمان شکنندگی پروژه را افزایش دهد. کارخانه در سالهای ابتدایی با Ramp-up، سرمایه در گردش و احتمال محدودیت تولید روبهرو است؛ در حالی که اقساط ممکن است طبق برنامه ثابت آغاز شوند.
دوره تنفس باید با زمان واقعی تکمیل، راهاندازی و تثبیت تولید هماهنگ باشد. اگر اولین قسط پیش از رسیدن به جریان نقدی پایدار سررسید شود، پروژه برای بازپرداخت بدهی به تزریق مجدد سهامدار یا استقراض کوتاهمدت نیاز پیدا میکند.
نرخ سود تنها هزینه بدهی نیست. کارمزد، بیمه، ضمانتنامه، هزینه تعهد منابع، حساب ذخیره و شروط مالی نیز باید در مدل وارد شوند. همچنین محدودیت توزیع سود، حداقل DSCR و تعهد حفظ نسبتهای مالی میتوانند بر جریان نقدی سهامدار اثر بگذارند.
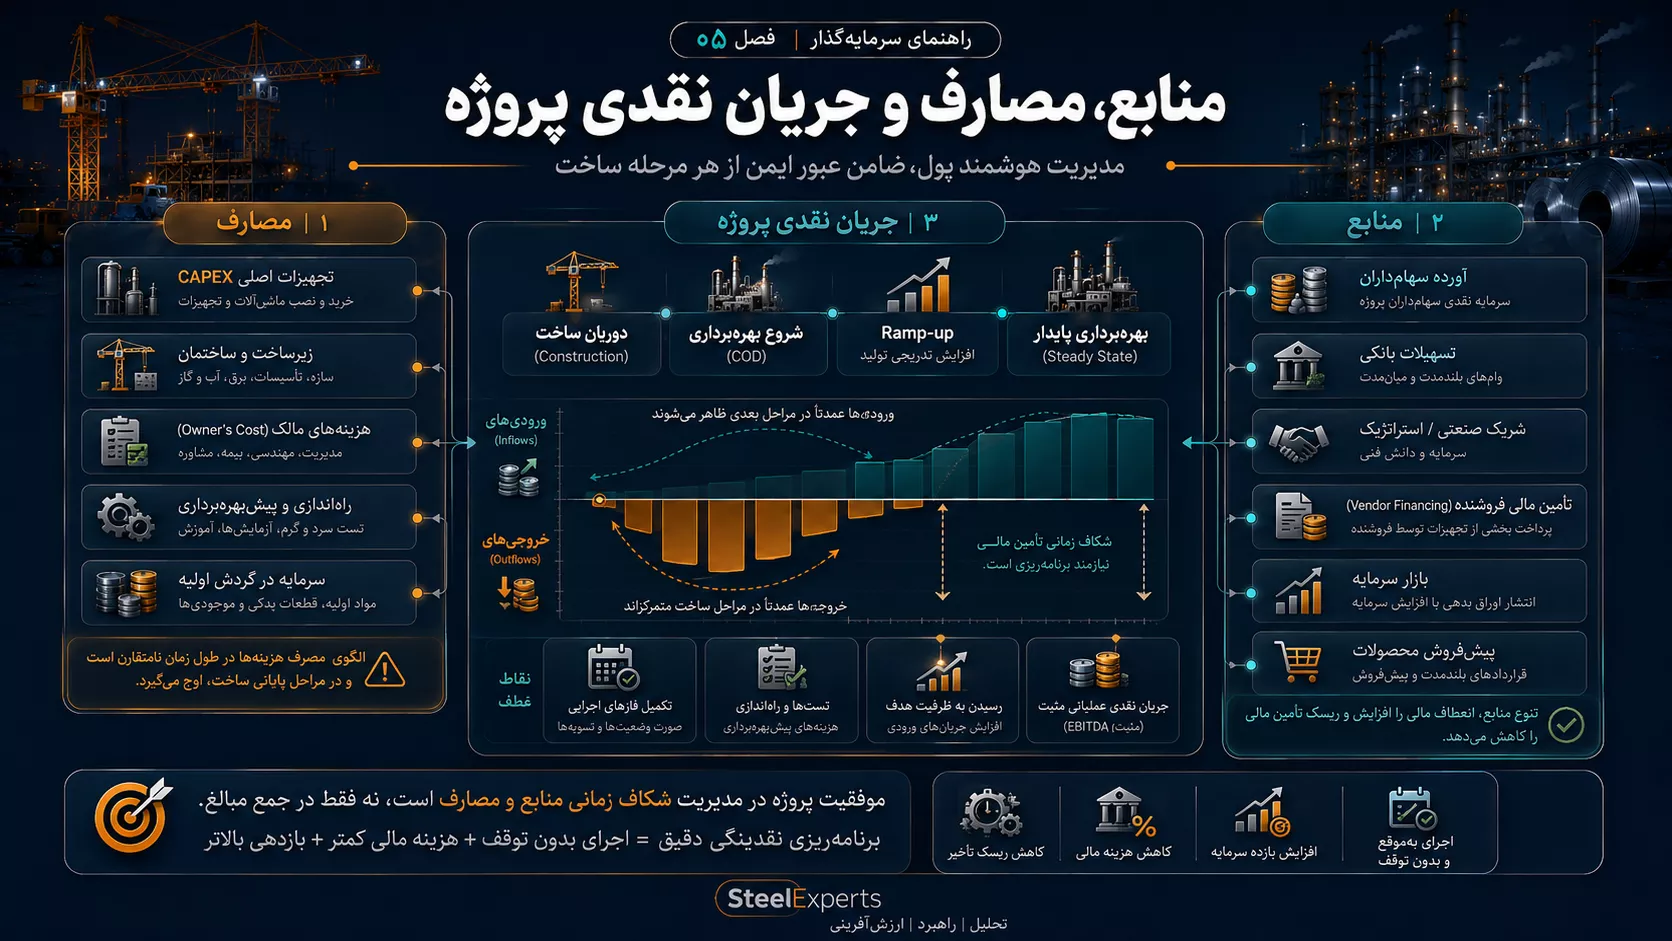
جریان نقدی دوره ساخت؛ زمان مهمتر از جمع کل است
ممکن است مجموع منابع و مصارف برابر باشد، اما زمان دسترسی به منابع با زمان پرداختها تطابق نداشته باشد. پیشپرداخت تجهیزات، حمل، نصب و هزینههای ارزی میتوانند در ماههایی متمرکز شوند که تسهیلات هنوز قابل برداشت نیست.
مدل دوره ساخت بهتر است ماهانه تهیه شود. این مدل باید پرداختهای پیمانکار، تجهیزات، زیرساخت، مهندسی، کارمزد، بهره دوران ساخت و تزریق آورده را نشان دهد. هر تأخیر در ساخت علاوه بر افزایش هزینه مستقیم، شروع درآمد را نیز عقب میاندازد.
در دوره بهرهبرداری نیز جریان نقدی پروژه باید درآمد وصولشده، OPEX نقدی، مالیات، تغییر سرمایه در گردش، سرمایهگذاری نگهدارنده و بازپرداخت بدهی را جداگانه نشان دهد. سود حسابداری جایگزین وجه نقد قابل استفاده برای بدهی نیست.
جریان نقدی پروژه با جریان نقدی سهامدار تفاوت دارد
جریان نقدی پروژه عملکرد اقتصادی دارایی را مستقل از نحوه تأمین مالی نشان میدهد. در مقابل، جریان نقدی سهامدار شامل تزریق آورده، دریافت سود، بازپرداخت احتمالی و اثر بدهی است. این دو جریان نرخ بازده متفاوتی تولید میکنند.
IRR سهامدار ممکن است با افزایش بدهی رشد کند، اما این افزایش باید در کنار ریسک نقدینگی، وثایق و امکان نقض شروط وام دیده شود. یک نرخ بازده بالاتر که فقط در اثر بدهی سنگین ایجاد شده، الزاماً پروژه بهتری نیست.
تصمیم سرمایهگذاری باید ابتدا اقتصاد خود پروژه را بررسی کند و سپس تأثیر ساختار تأمین مالی را بر بازده و ریسک سهامدار بسنجد.
شاخصهای اقتصادی را در کنار یکدیگر تفسیر کنید
هیچ شاخصی بهتنهایی پاسخ کامل نمیدهد. NPV ارزش ایجادشده را در یک نرخ تنزیل مشخص نشان میدهد. IRR امکان مقایسه بازده را فراهم میکند، اما ممکن است در جریانهای غیرعادی یا پروژههای با مقیاس متفاوت گمراهکننده باشد.
دوره بازگشت سرعت بازیابی سرمایه را نشان میدهد، ولی جریانهای پس از آن و ارزش زمانی پول را کامل نمیبیند. EBITDA نیز عملکرد عملیاتی را نشان میدهد، اما نیاز سرمایه در گردش، سرمایهگذاری نگهدارنده و بدهی را حذف میکند.
برای تأمینکننده بدهی، DSCR اهمیت ویژه دارد. این نسبت باید برای هر دوره محاسبه شود؛ زیرا میانگین مناسب نمیتواند یک سال دارای کمبود نقدینگی را پنهان کند. حداقل مانده نقد نیز باید در تمام عمر مدل بررسی شود.
جریان نقدی قابل استفاده برای بدهی باید پس از هزینه عملیاتی، مالیات، سرمایه در گردش و سرمایهگذاری ضروری محاسبه شود.
تورم، ارز و نرخ تنزیل باید مبنای یکسان داشته باشند
مدل باید مشخص کند ارقام به قیمت ثابت یا جاری هستند و نرخ تنزیل واقعی یا اسمی است. ترکیب جریان نقدی جاری با نرخ تنزیل واقعی یا برعکس، نتیجه را تحریف میکند.
هزینههای داخلی و ارزی باید جدا شوند. زمان پرداخت قرارداد خارجی، نرخ تبدیل، هزینه ترخیص و تأمین قطعه میتواند با نرخ ارز اولیه تفاوت زیادی داشته باشد. درآمد صادراتی نیز باید پس از هزینه حمل، تخفیف، وصول و محدودیتهای عملیاتی مدل شود.
تطابق ارز درآمد و بدهی اهمیت زیادی دارد. اگر بدهی ارزی باشد اما درآمد به بازار داخلی وابسته بماند، کاهش ارزش پول داخلی میتواند جریان نقدی بازپرداخت را تحت فشار قرار دهد.
مدل مبنا بدون سناریوی بدبینانه قابل تصمیم نیست
مدل مبنا فقط یکی از آیندههای ممکن است. پروژه فولادی باید در برابر کاهش قیمت فروش، افزایش قیمت خوراک، محدودیت انرژی، رشد CAPEX، تأخیر، افت بازده کیفی و افزایش دوره وصول آزموده شود.
تحلیل حساسیت تکمتغیره نشان میدهد کدام فرض بیشترین اثر را دارد، اما سناریوهای واقعی معمولاً ترکیبی هستند. ممکن است تأخیر پروژه همزمان با رشد هزینه و شروع ضعیف تولید رخ دهد. مدل باید سناریوهای ترکیبی را نیز بسنجد.
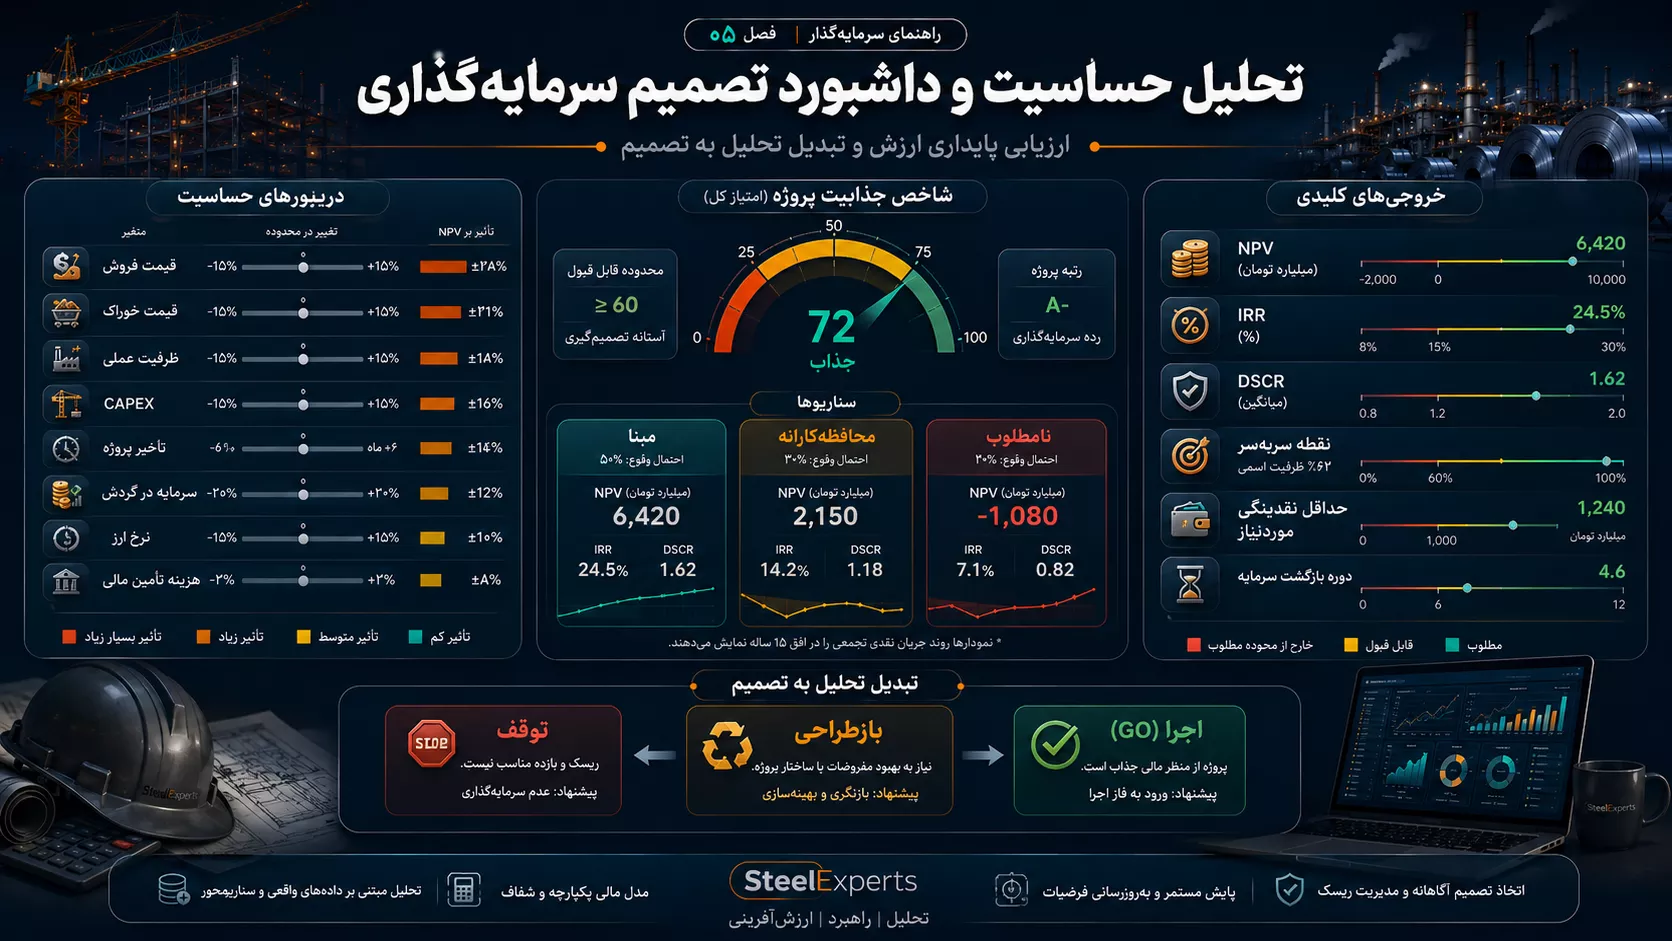
سناریوها باید به تصمیم مدیریتی متصل شوند
| متغیر بحرانی | سناریوی نامطلوب | اثر اصلی | پاسخ مدیریتی |
|---|---|---|---|
| قیمت فروش | کاهش بازار یا افزایش تخفیف | افت حاشیه، NPV و پوشش بدهی | تنوع محصول، قرارداد فروش و کاهش هزینه |
| خوراک | افزایش قیمت یا افت کیفیت | رشد OPEX و کاهش راندمان | تنوع تأمین و فرمول قیمت بلندمدت |
| ظرفیت عملی | Ramp-up کند یا محدودیت انرژی | کاهش فروش و کمبود نقدینگی | منحنی محافظهکارانه و ذخیره نقدی |
| CAPEX | افزایش تجهیزات، ساخت یا دامنه | آورده بیشتر و افزایش بدهی | کنترل تغییر، Contingency و بازطراحی دامنه |
| تأخیر | تعویق راهاندازی و فروش | هزینه مالی بیشتر و سررسید زودهنگام بدهی | اصلاح زمانبندی و منابع پشتیبان |
| سرمایه در گردش | موجودی یا مطالبات بالاتر | کمبود نقد با وجود سود حسابداری | خط اعتباری، کنترل موجودی و اعتبار مشتری |
| نرخ ارز | افزایش نامتوازن هزینه ارزی | رشد CAPEX، OPEX و مانده بدهی | تطابق ارزی و زمانبندی خرید |
| هزینه تأمین مالی | افزایش نرخ، کارمزد یا دوره ساخت | افت IRR سهامدار و DSCR | ترکیب منابع و بازطراحی بازپرداخت |
برای هر سناریوی بحرانی باید Trigger و اقدام تعریف شود. اگر CAPEX از سقف مشخصی عبور کرد، پروژه باید بازطراحی شود. اگر حداقل DSCR رعایت نشد، ساختار بدهی یا ظرفیت باید اصلاح شود. اگر قیمت سربهسر از قیمت قابل دفاع بازار بالاتر رفت، ادامه پروژه نیازمند بررسی مجدد است.
نقطه سربهسر باید با سبد محصول محاسبه شود
نقطه سربهسر فقط یک درصد از ظرفیت نیست. اگر کارخانه چند محصول با قیمت و حاشیه متفاوت داشته باشد، ترکیب فروش بر نقطه سربهسر اثر میگذارد. کاهش سهم محصول تخصصی ممکن است حتی با حفظ تناژ کل، سودآوری را کاهش دهد.
مدل باید سربهسر حجمی، قیمتی و نقدینگی را جداگانه بسنجد. ممکن است کارخانه از نظر حسابداری سربهسر باشد، اما وجه نقد کافی برای قسط و سرمایه در گردش نداشته باشد.
همچنین نقطه سربهسر سالهای ابتدایی با دوره پایدار متفاوت است؛ زیرا هزینه Ramp-up، بهره و بازده کیفی در ابتدا نامطلوبتر هستند.
امکانسنجی بانکی باید قابل راستیآزمایی باشد
Bankable Feasibility Study گزارشی برای زیباترکردن پروژه نیست. بانک، صندوق یا شریک صنعتی باید بتواند فرضهای بازار، خوراک، فناوری، CAPEX، OPEX، زمانبندی و مجوزها را به اسناد پایه متصل کند.
مدل بانکی باید قراردادهای خوراک و فروش، ساختار منابع و مصارف، برنامه بدهی، سناریوهای حساسیت و ریسکهای مالک را نشان دهد. اعداد کلیدی باید با گزارش فنی و زمانبندی یکسان باشند؛ وجود ظرفیت یا تاریخهای متفاوت در اسناد، اعتماد به پروژه را کاهش میدهد.
مدل باید قابل ممیزی باشد. ورودیها، محاسبات، خروجیها و کنترلهای صحت باید از هم جدا باشند. استفاده گسترده از اعداد ثابت داخل فرمولها، لینکهای شکسته یا اصلاح دستی خروجیها مدل را غیرقابل اتکا میکند.
تصمیم نهایی سرمایهگذاری فقط یک نرخ بازده نیست
FID زمانی معنا دارد که محصول و بازار روشن، فناوری و سایت تثبیت، مجوزها دارای مسیر قابل دفاع، منابع واقعی و مدل مالی در سناریوی نامطلوب مقاوم باشند. نرخ بازده جذاب بدون منابع مالی قابل دسترس، تصمیم اجرایی ایجاد نمیکند.
پیش از FID باید شکاف تأمین مالی، ریسکهای باز، تعهدات شرطی و مسئولیت مالک ثبت شوند. همچنین باید مشخص شود چه اتفاقی تصمیم را متوقف یا نیازمند تصویب مجدد میکند.
پیش از تصمیم نهایی سرمایهگذاری نباید تعهد غیرقابلبازگشت سنگینی ایجاد شود که پروژه را صرفاً بهدلیل هزینههای قبلی مجبور به ادامه کند.
اشتباهات رایج سرمایهگذاران
- یکسانگرفتن قیمت تجهیزات با کل سرمایه موردنیاز پروژه
- فرض فروش ظرفیت اسمی از سال نخست بهرهبرداری
- استفاده از قیمت اوج بازار بهعنوان قیمت بلندمدت
- نادیدهگرفتن محصول نامنطبق و دوره Ramp-up
- محاسبه خوراک و انرژی بدون هزینه حمل و محدودیت تأمین
- حذف Owner’s Cost، قطعات اولیه و هزینه دوران ساخت
- تأمین CAPEX بدون پیشبینی سرمایه در گردش
- استفاده از بدهی کوتاهمدت برای دارایی بلندمدت
- ناهماهنگی ارز درآمد، هزینه و بازپرداخت بدهی
- تکیه بر IRR بدون بررسی NPV، DSCR و حداقل نقدینگی
- اجرای تحلیل حساسیت فقط روی یک متغیر خوشخیم
- تغییر دستی خروجی مدل برای رسیدن به نتیجه مطلوب
نشانههایی که باید پروژه را متوقف یا بازطراحی کنند
- مدل فقط در قیمت فروش خوشبینانه اقتصادی باشد.
- ظرفیت فروش موردنیاز از بازار قابل دفاع بیشتر باشد.
- کل سرمایه موردنیاز با منابع قابل دسترس تطابق نداشته باشد.
- سرمایه در گردش یا ذخیره Ramp-up تأمین نشده باشد.
- حداقل نقدینگی در بخشی از مدل منفی شود.
- پروژه در سناریوی تأخیر یا افزایش CAPEX قادر به تکمیل نباشد.
- DSCR در سالهای کلیدی کمتر از حد مورد قبول تأمینکننده مالی شود.
- بازپرداخت بدهی پیش از تثبیت تولید آغاز شود.
- سودآوری به درآمد نامطمئن پسماند یا محصولات جانبی وابسته باشد.
- منابع فرضشده هنوز فاقد توافق، Term Sheet یا مسئول مشخص باشند.
روش اجرایی تهیه مدل اقتصادی پروژه
- تثبیت مبنای پروژه: محصول، ظرفیت، فناوری، سایت و برنامه زمانی ثبت شوند.
- ایجاد دفتر فرضها: منبع، تاریخ، مسئول و دامنه عدمقطعیت هر فرض مشخص شود.
- ساخت مدل تولید: ظرفیت عملی، Ramp-up، توقف، بازده و محصول قابل فروش محاسبه شود.
- برآورد کل سرمایه: CAPEX، Owner’s Cost، ذخیره، IDC و سرمایه در گردش محاسبه شوند.
- مدلسازی OPEX: مصرف ویژه، قیمت تحویلشده، تعمیرات و ضایعات بررسی شوند.
- مدل درآمد: Product Mix، قیمت، تخفیف، شرایط تحویل و وصول ثبت شوند.
- طراحی منابع و مصارف: آورده، بدهی، زمان برداشت و شکاف منابع تعیین شود.
- ساخت جریان نقدی: دوره ساخت، بهرهبرداری، بدهی و سهامدار جدا شوند.
- تحلیل اقتصادی و ریسک: NPV، IRR، DSCR، سربهسر و سناریوها محاسبه شوند.
- ممیزی و تصویب: مدل مستقل بررسی و شروط FID و توقف پروژه ثبت شوند.
خروجی رسمی فصل: بسته مدل اقتصادی و تأمین مالی
بسته مالی پروژه باید شامل این موارد باشد
- دفتر فرضها، منابع اطلاعات و تاریخ بهروزرسانی
- مدل ظرفیت، Ramp-up، بازده، محصول و فروش
- ساختار شکست CAPEX و برنامه پرداخت
- Owner’s Cost، ذخیره ریسک و هزینه دوران ساخت
- مدل OPEX و بهای تمامشده هر محصول
- محاسبه سرمایه در گردش و شکاف نقدینگی
- مدل درآمد، شرایط تحویل و وصول مطالبات
- صورت منابع و مصارف پروژه
- برنامه تزریق آورده و برداشت تسهیلات
- جریان نقدی پروژه، بدهی و سهامداران
- برنامه اقساط و نسبتهای پوشش بدهی
- NPV، IRR، دوره بازگشت و نقطه سربهسر
- تحلیل حساسیت و سناریوهای ترکیبی
- حداقل نقدینگی و منابع پشتیبان
- ریسکهای مالی، اقدامات کنترلی و Triggerها
- نسخه ممیزیشده مدل و یادداشت تصمیم سرمایهگذاری
نقش خبرگان در مدل اقتصادی
مدل اقتصادی باید توسط یک تیم چندتخصصی ساخته شود. متخصص بازار، حجم و قیمت قابل دفاع را مشخص میکند. مهندس فرایند، موازنه مواد و انرژی و مصرف ویژه را میسنجد. تیم پروژه، CAPEX و زمانبندی را برآورد میکند و بهرهبردار منحنی تولید، تعمیرات و کیفیت را واقعبینانه میسازد.
متخصص مالی ساختار منابع، بدهی، مالیات، جریان نقدی و شاخصها را تنظیم میکند؛ اما نمیتواند بهتنهایی درباره قابلیت دستیابی به ظرفیت، قیمت یا مصرف تصمیم بگیرد. کیفیت مدل به کیفیت گفتوگو میان این حوزهها وابسته است.
شبکه خبرگان صنعت فولاد میتواند در اعتبارسنجی فرضها، مقایسه با پروژههای مشابه، تشخیص هزینههای حذفشده و آزمون سناریوهای واقعی کمک کند. حضور خبره مستقل مانع آن میشود که مدل فقط دیدگاه فروشنده تجهیزات، پیمانکار یا تیم طرفدار پروژه را بازتاب دهد.
مدلی که فقط توسط واحد مالی و بدون مشارکت خبرگان فنی، بازار، پروژه و بهرهبرداری ساخته شود، ممکن است از نظر محاسبات درست اما از نظر صنعتی غیرواقعی باشد.
گام بعدی در سفر سرمایهگذار
پس از تثبیت چارچوب اقتصادی و سقف سرمایه، پروژه میتواند گزینههای فناوری، طراحی فرایند، سطح اتوماسیون و معماری مهندسی را با محدودیتهای واقعی مالی مقایسه کند. فناوری منتخب باید علاوه بر ظرفیت و کیفیت، با CAPEX، OPEX، دسترسی انرژی، توان تیم بهرهبرداری و ریسکهای ثبتشده در مدل هماهنگ باشد.
فصل ششم: انتخاب فناوری، طراحی و مهندسی
یادآوری مالی: این فصل یک چارچوب آموزشی و مدیریتی برای ساخت و ارزیابی مدل اقتصادی است و جایگزین امکانسنجی تفصیلی، بررسی مالیاتی و حقوقی، اعتبارسنجی بانکی یا مشاوره مالی متناسب با پروژه مشخص نیست. قیمتها، نرخها، مالیات، دورهها و ساختار تأمین مالی باید براساس شرایط واقعی پروژه و زمان تصمیمگیری تعیین شوند.
شبکه خبرگان صنعت فولاد ایران